

你可能發現最近市場出現了一個相當矛盾的畫面:一方面,人工智慧(AI)硬體需求依然持續擴張,台灣的出口與外銷訂單更是繳出創紀錄的亮眼成績;但另一方面,美股科技股與台股櫃買市場卻接連出現拉回修正。明明企業基本面表現不俗,為什麼資本市場的股價卻選擇不買單?
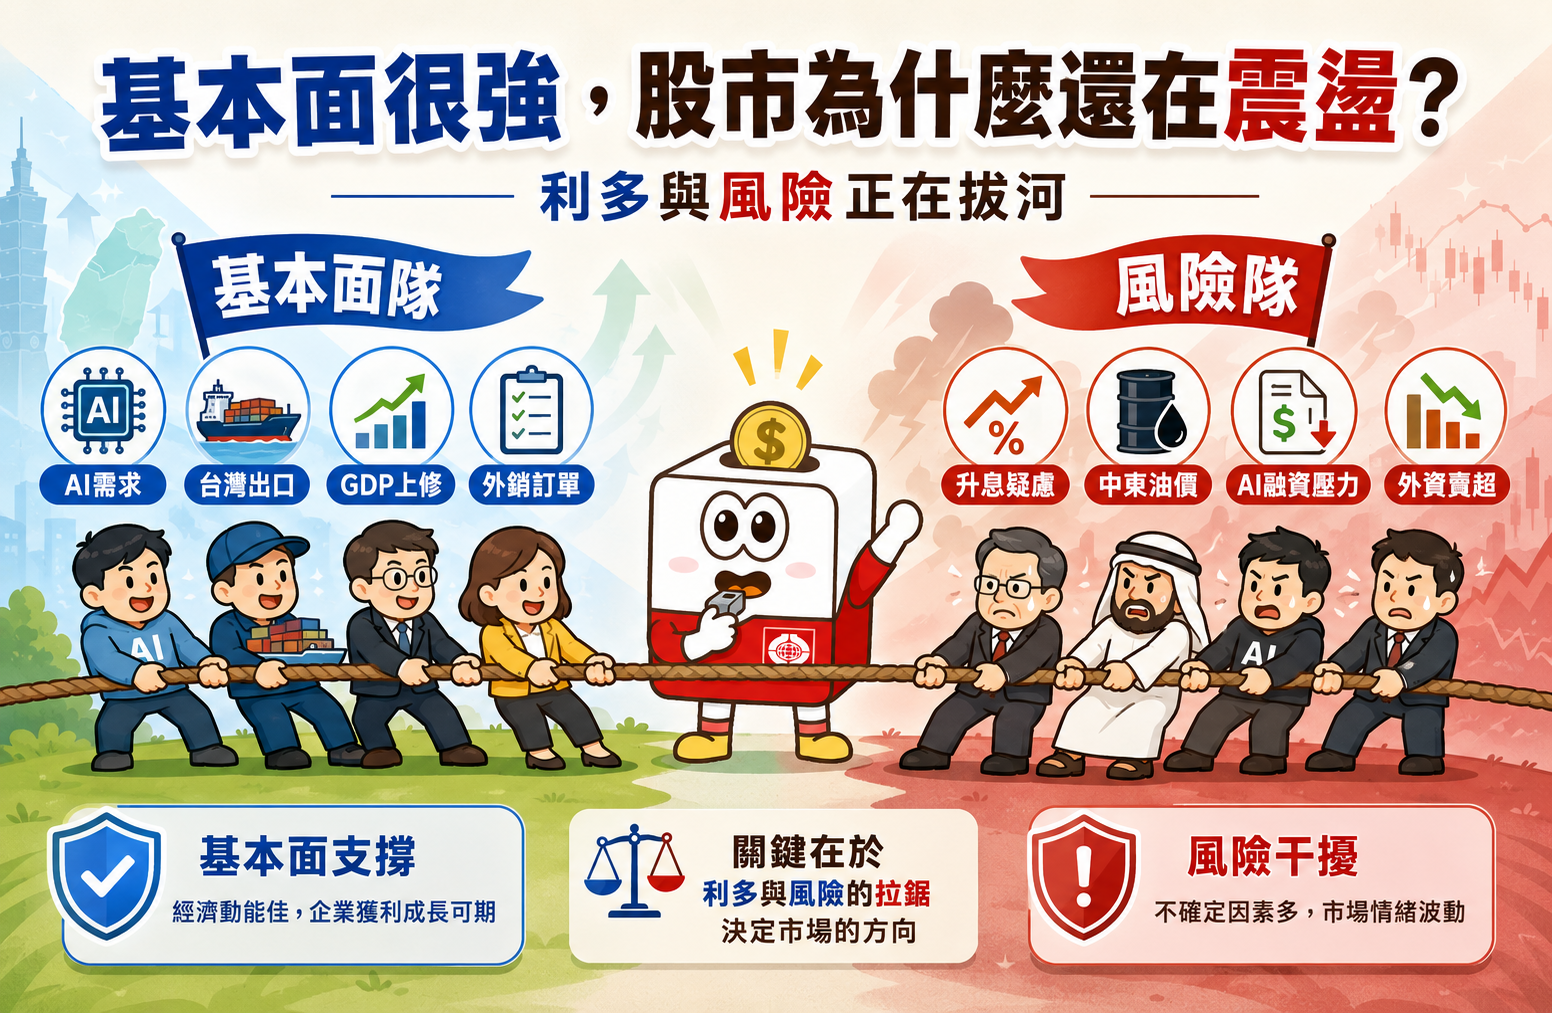
事實上,當前市場的關注焦點已從單純的「基本面好不好」,轉移至「利多反映了多少」與「新風險從何而來」。從聯準會內部浮現的鷹派聲浪、中東地緣政治推升原油價格,到大型科技公司龐大 AI 資本支出引發的融資成本與現金流疑慮,再加上台股外資持續提款,多重變數正在重新調整全球資產的估值脈絡。
⚡ 30秒看本文
- 美國政策:7月FOMC維持利率於3.50%至3.75%不變, 但三位委員主張升息一碼,政策風向存在變數。
- 美股市場:科技股走勢偏弱,主因市場嚴格檢視AI資本支出回收效益、融資風險及公司債殖利率上行壓力。
- 台股市場:基本面受AI訂單強勁支撐,但集中市場受外資賣超影響,中小型股與櫃買指數陷入籌碼沉澱期。
- 最大風險:中東戰火延燒影響原油供應,若WTI油價再度大幅走高,可能推升通膨並限制央行貨幣政策空間。
📌 本文導覽目錄(點擊可直接跳轉至該段落)
一、聯準會政策風向變了嗎?內部鷹派聲音解析
美國聯邦公開市場委員會(FOMC)在 7 月會議中決議,將聯邦基金利率目標區間維持在 3.50%至3.75% 不變,今年以來的五次貨幣政策會議均維持利率凍結。然而,本次會議的投票結構卻出現了顯著的鷹派分歧。
在擁有投票權的 12 位委員中,有三位委員投下了支持升息一碼,這是自 2016 年以來首次出現三位票委在政策調整上站在同一立場提出反對,顯示內部壓力正逐漸上升。現任主席沃什(Warsh)在會後記者會重申,聯準會堅守 2% 通膨目標 的立場不會動搖,並指出美國已經歷長達 63 個月通膨高於目標的狀態。若通膨過高且無法有效回落,聯準會不排除重新轉向提高利率。
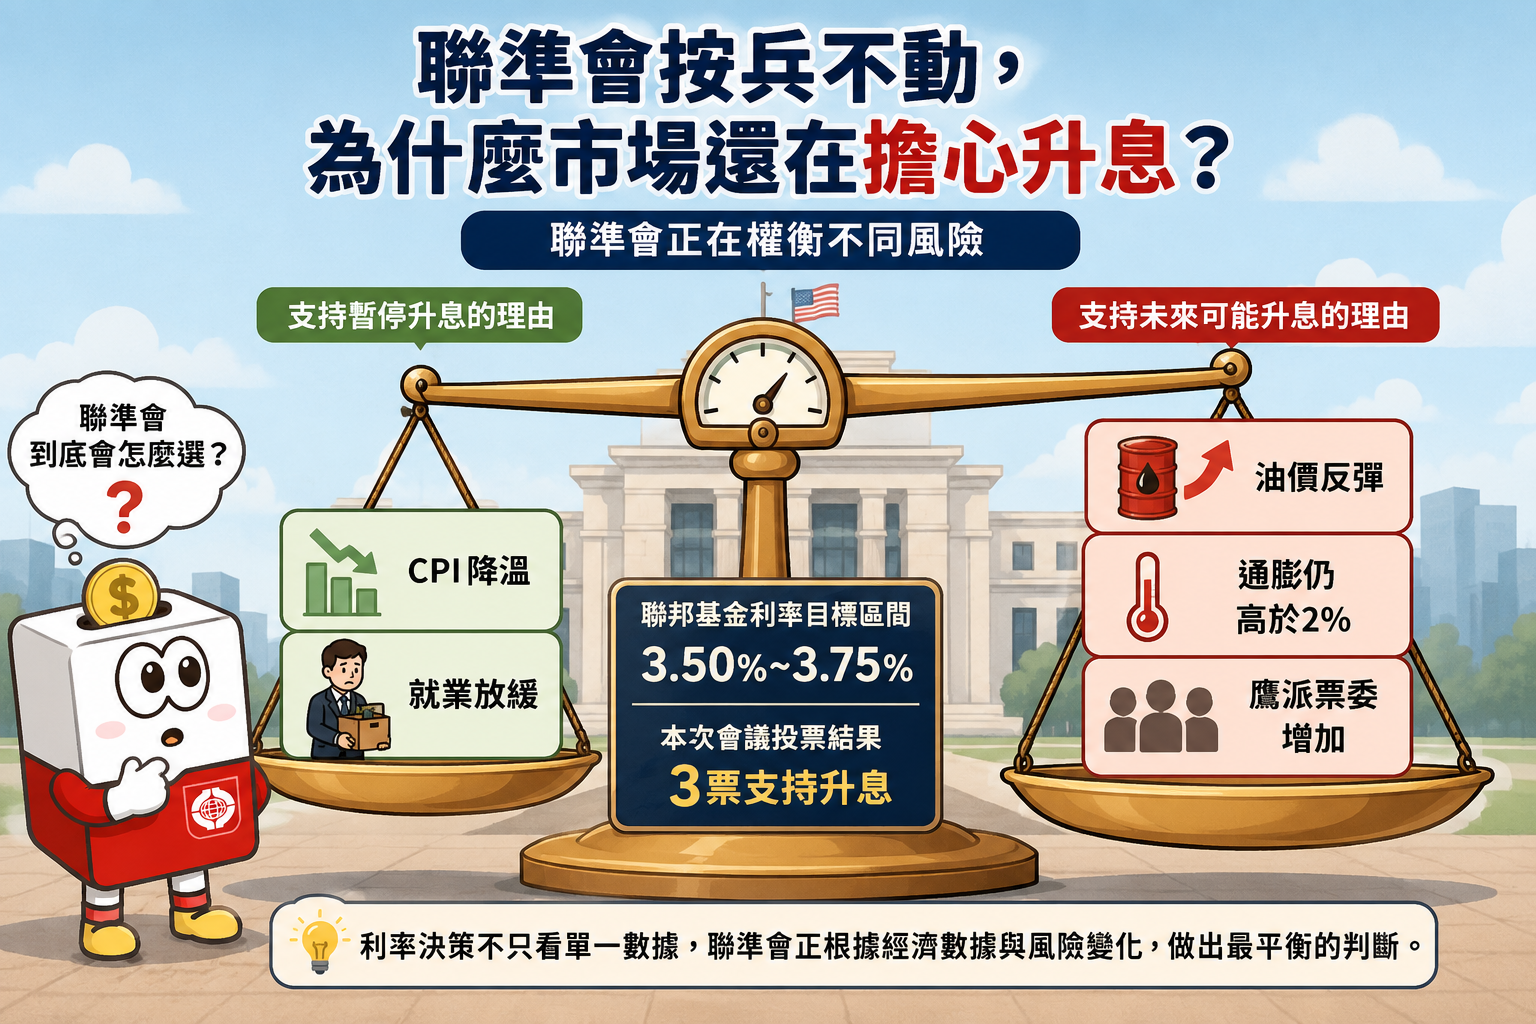
投資人應清楚區分:已發生的決議是利率暫時維持不變;委員立場顯示內部鷹派聲浪上升;而未來可能情境則是若通膨受到外部衝擊重新升溫,貨幣政策再度轉向緊縮的風險將顯著提高。
二、就業降溫、CPI下降,市場為何還不能放心?
最新公布的總體經濟數據呈現出冷熱交錯的分歧現象。雖然 6 月 CPI 與核心 CPI 數據雙雙放緩,但勞動市場背後隱藏的結構性變化,使得金融市場難以完全放下警惕。
表一、美國關鍵總經數據與市場意義對照
| 總經指標 | 最新數據(6月) | 市場預期 / 前值 | 數據解讀與市場意義 |
|---|---|---|---|
| 非農就業新增 | +5.7 萬人 | 預期 11 萬人 / 前值 12.9 萬人 | 新增人數遠低於預期,主要由商業服務與醫療保健帶動,餐旅業就業減少。 |
| 失業率 | 4.2% | 預期 4.3% / 前值 4.3% | 失業率雖微幅下降,但主要源於大量勞動者退出市場(民間勞動力人口驟降72萬人)。 |
| 勞動參與率 | 61.5% | 前值 61.8% | 勞參率下滑顯示失業率下降並非完全代表就業市場轉強,非農與失業率出現分歧。 |
| CPI 年增率 | 3.5% | 預期 3.8% / 前值 4.2% | 月增率 -0.4%,反映 6 月能源衝擊最嚴峻階段消退,服飾與二手車價格大幅回落。 |
| 核心 CPI 年增率 | 2.6% | 預期 2.9% / 前值 2.9% | 扣除食品與能源後平穩放緩,核心商品價格漲勢廣泛受控。 |
資料來源:美國勞動統計局 (BLS)、康和投顧整理。
三、中東戰火與油價,為什麼重新成為市場變數?
近期中東緊張情勢再度升溫,上週美伊短暫停火後戰火再燃,沙烏地阿拉伯石油設施遭到親伊民兵攻擊,美軍與沙烏地聯手對伊拉克東部發動打擊。此外,伊朗革命衛隊海軍宣稱攔截試圖穿越霍爾木茲海峽的油輪,強調航線控制權。地緣政治衝突再度帶動原油價格反彈,WTI 原油突破 85 美元/桶 關卡。
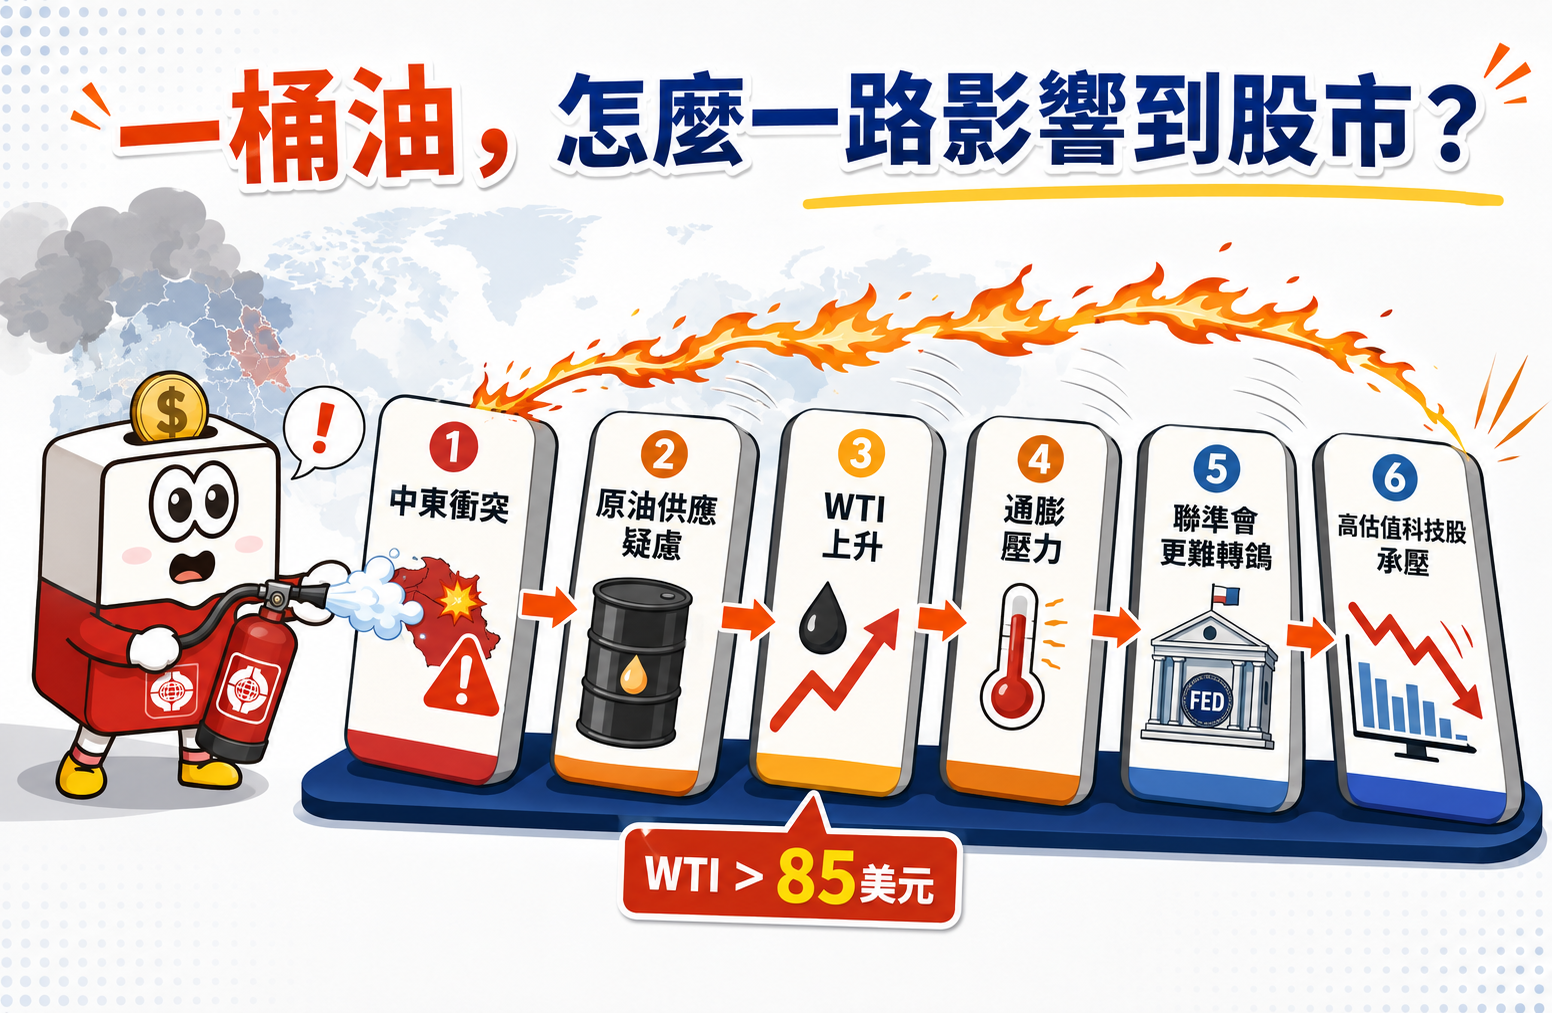
在各國原油戰略庫存已大量釋放的背景下,若海峽封鎖局勢延長,庫存乾枯可能推升通膨,其影響邏輯如下:
地緣政治局勢升溫 → 原油供應鏈疑慮與庫存乾枯 → 油價上漲 → 全球通膨壓力增加 → 降低央行寬鬆政策空間 → 壓抑高估值金融資產表現。
四、AI投資仍強,科技股為什麼反而承壓?

市場目前極度關注大型科技公司與雲端服務業者(CSP)的 AI 投資效益。輝達近期推動總規模達 7,500 億美元 的新一輪 AI 合作計畫,加上四大 CSP 業者資本支出居高不下、明年預期持續擴張,引發了市場對融資規模與信用風險的疑慮。
由於市場資金需求急急攀升,輝達 CDS 攀升,公司債殖利率易漲難跌,進而對科技股估值造成壓力。用生活化的比喻來說:
就像一家公司接單前景非常好,但如果為了擴廠借了太多錢、負擔高額利息,投資人就會開始嚴格檢視:這些龐大的投資什麼時候才能真正產生穩定的現金流?
五、台灣基本面仍強,為什麼台股卻開始震盪?
台灣整體經濟基本面依然非常強勁。主計處將今年台灣 GDP 成長率大幅上修 1.93 個百分點至 9.64%(央行亦上修至 9.45%);6 月出口達 748.3 億美元(年增 40.3%),創歷年單月第三高;6 月景氣對策信號分數達 41 分,續呈紅燈(連7紅);6 月外銷訂單高達 952.6 億美元(年增 59.4%),創下歷史單月新高。
儘管基本面受 AI 剛性需求支撐,但股市卻出現震盪修正,其傳導邏輯為:
經濟與接單強勁 → 企業基本面具備支撐 → 先前市場漲幅較大、籌碼偏向擁擠(FOMO情緒)→ 外部美股科技股拉回與資金融資疑慮 → 股價進行評價修正與籌碼沉澱。
此外,下半年由於去年同期基期逐步墊高,外銷接單與出口年增率可能面臨增速自然放緩的壓力。
六、加權指數與櫃買市場,為何出現不同表現?
集中市場加權指數與櫃買指數近期出現了明顯的分化行情。加權指數在台積電與金控股的撐盤下,整體表現相對展現韌性;然而反映中小型股的櫃買指數,結構卻顯得相對疲弱。
櫃買指數在跌破季線後,月線與季線形成死亡交叉,且季線面臨下彎風險,伴隨成交量能降溫,顯示市場追價意願不足,中小型股整理時間可能拉長。
指數與個股體感可能不同,權值股撐盤時,加權指數未必能完全反映中小型股與高本益比族群實際面臨的籌碼修正壓力。
七、外資與融資透露什麼籌碼訊號?
觀察資金面與籌碼變化,國際資金與本土籌碼呈現以下調整狀態:
表二、台股籌碼面向與流向統計摘要
| 籌碼項目 | 最新狀態(截至 7/29) | 市場觀察與籌碼解讀 |
|---|---|---|
| 外資集中市場 | 7 月賣超 7,582 億元 | 外資持續提款並兌換美元匯出,對大型權值股帶來資金面壓制。 |
| 新台幣匯率 | 32.4 美元附近區間震盪 | 受外資匯出影響面臨貶值壓力,央行出手穩定下呈現區間震盪。 |
| 投信集中市場 | 7 月買超 2,069 億元 | 內資法人持續逢低承接,形成多空對接力道。 |
| 融資水位變化 | 單日曾降近 400 億元 | 高檔拉回帶動浮碼清洗,融資維持率降至近期低位,但籌碼仍需時間沉澱。 |
資料來源:台灣證券交易所、櫃買中心、康和投顧整理。
近期盤面熱門題材觀察
依據近期市場統計,盤面熱門題材與個股近 30 日漲幅排名前 5 檔如下:冠西電(2466,+87.28%)、光鼎(6226,+83.33%)、迅杰(6243,+62.03%)、鼎固-KY(2923,+59.84%)、統懋(2434,+54.56%)。
(以上僅為市場漲幅統計整理,不代表個股推薦或未來績效保證。)
八、總經紅綠燈與指標觀察
表三、總經與市場面向情境紅綠燈
| 觀察面向 | 當前狀態 | 綜合判讀與市場影響 |
|---|---|---|
| 美國通膨 | 🟢 偏強/改善 | 6月CPI及核心CPI放緩,唯需持續注意地緣政治油價變數。 |
| 美國就業 | 🟡 中性/留意 | 非農就業放緩,失業率受勞動人口退出影響下滑,結構分歧。 |
| 聯準會政策 | 🟡 中性/留意 | 按兵不動但內部出現3票升息反對票,再度緊縮風險尚未消除。 |
| AI資本支出 | 🟢 偏強/改善 | CSP巨頭擴張持續,但市場轉向嚴格檢視融資成本與現金流。 |
| 台灣基本面 | 🟢 偏強/改善 | GDP上修至9.64%,出口與外銷訂單創高,景氣連7紅。 |
| 台股籌碼面 | 🔴 偏弱/風險升高 | 外資7月賣超逾7,500億,櫃買均線交叉,籌碼仍需時間清洗。 |
| 中東油價 | 🔴 偏弱/風險升高 | 局勢升溫帶動WTI突破85美元,能源供應風險增添通膨疑慮。 |
註:以上狀態為依據本期市場資料所做的情境整理,不代表金融商品之投資評等或買賣建議。
九、四大指數圖表關鍵解讀
📊 圖一解析:道瓊指數日線走勢
這張圖看什麼? 觀察道瓊工業指數在面對利率區間固定與市場風險偏好轉變下的高檔區間震盪與支撐位置。
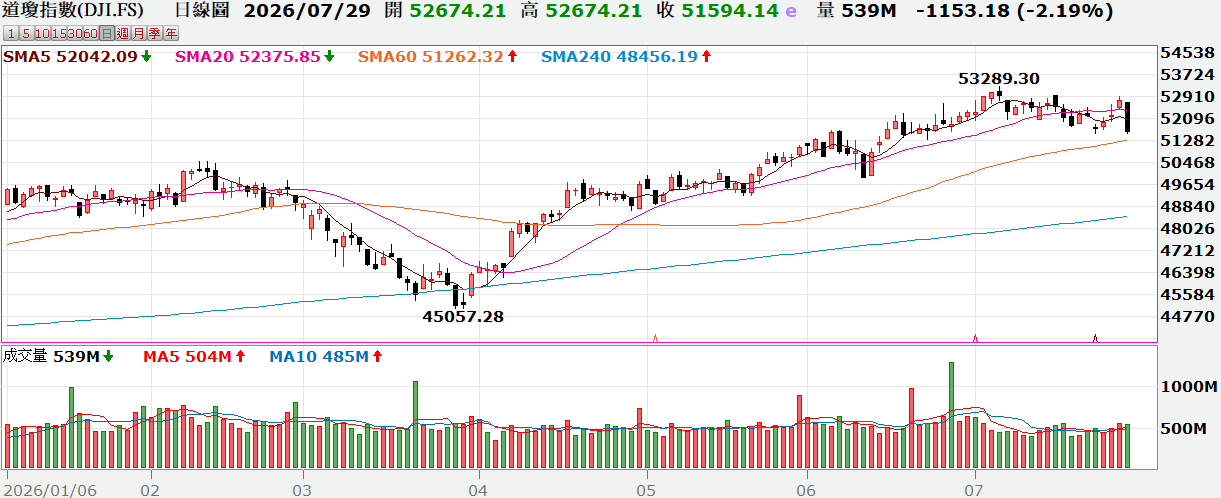
【道瓊指數日線】
📊 圖二解析:費城半導體指數日線走勢
這張圖看什麼? 觀察費半指數在 AI 資本支出疑慮及高估值科技股回檔下的均線支撐與尋求止穩狀況。
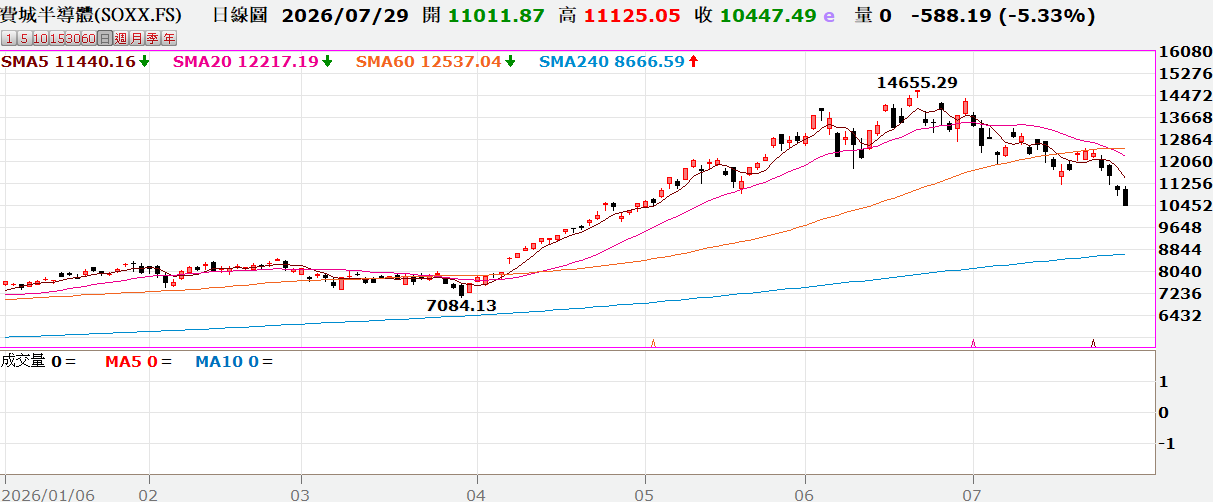
【費城半導體指數日線】
📊 圖三解析:台灣加權指數日線走勢
這張圖看什麼? 觀察加權指數在跌破季線後的拉回修正幅度,以及權值股撐盤下的型態變化。
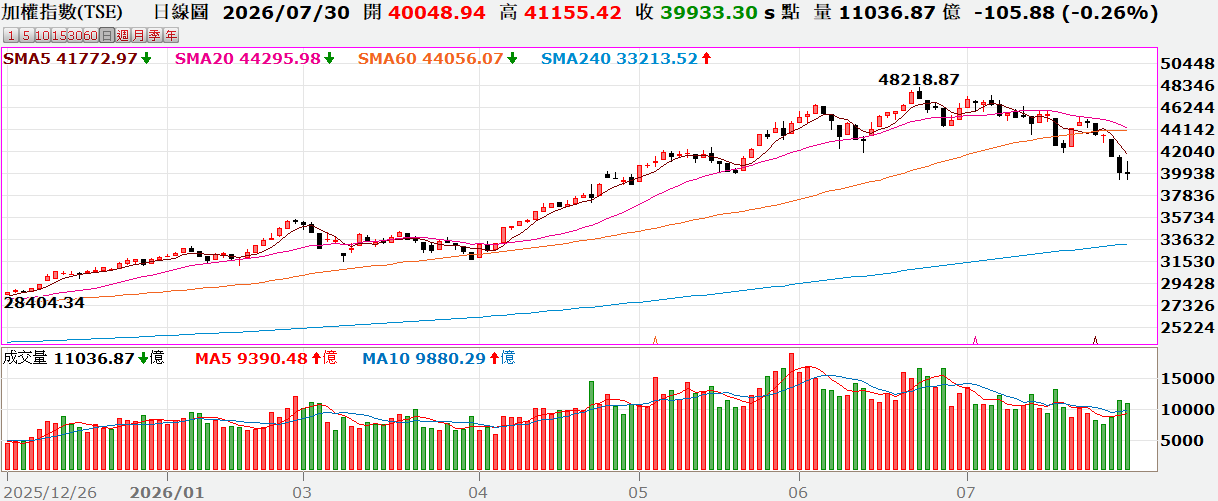
【加權指數日線】
📊 圖四解析:櫃買指數日線走勢
這張圖看什麼? 觀察櫃買指數跌破季線後,月線與季線形成的死亡交叉以及成交量能變化。
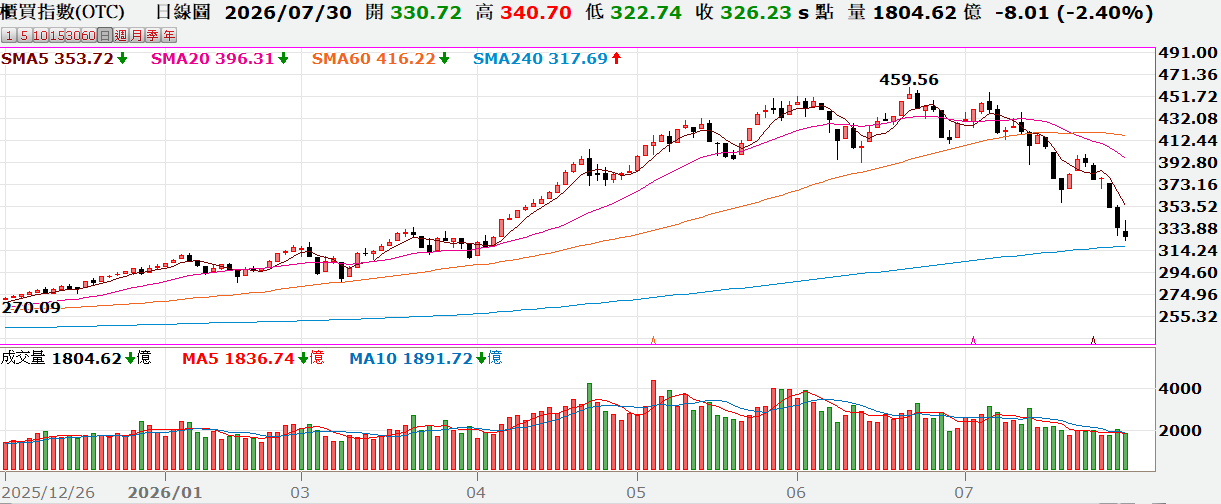
【櫃買指數日線】
🎨 1分鐘漫畫看總經:AI資本支出擴張,科技股為什麼反而承壓?
來點輕鬆的!用 fun心仔 趣味圖解,1 分鐘快速看懂兩週內美台股與總經核心重點:
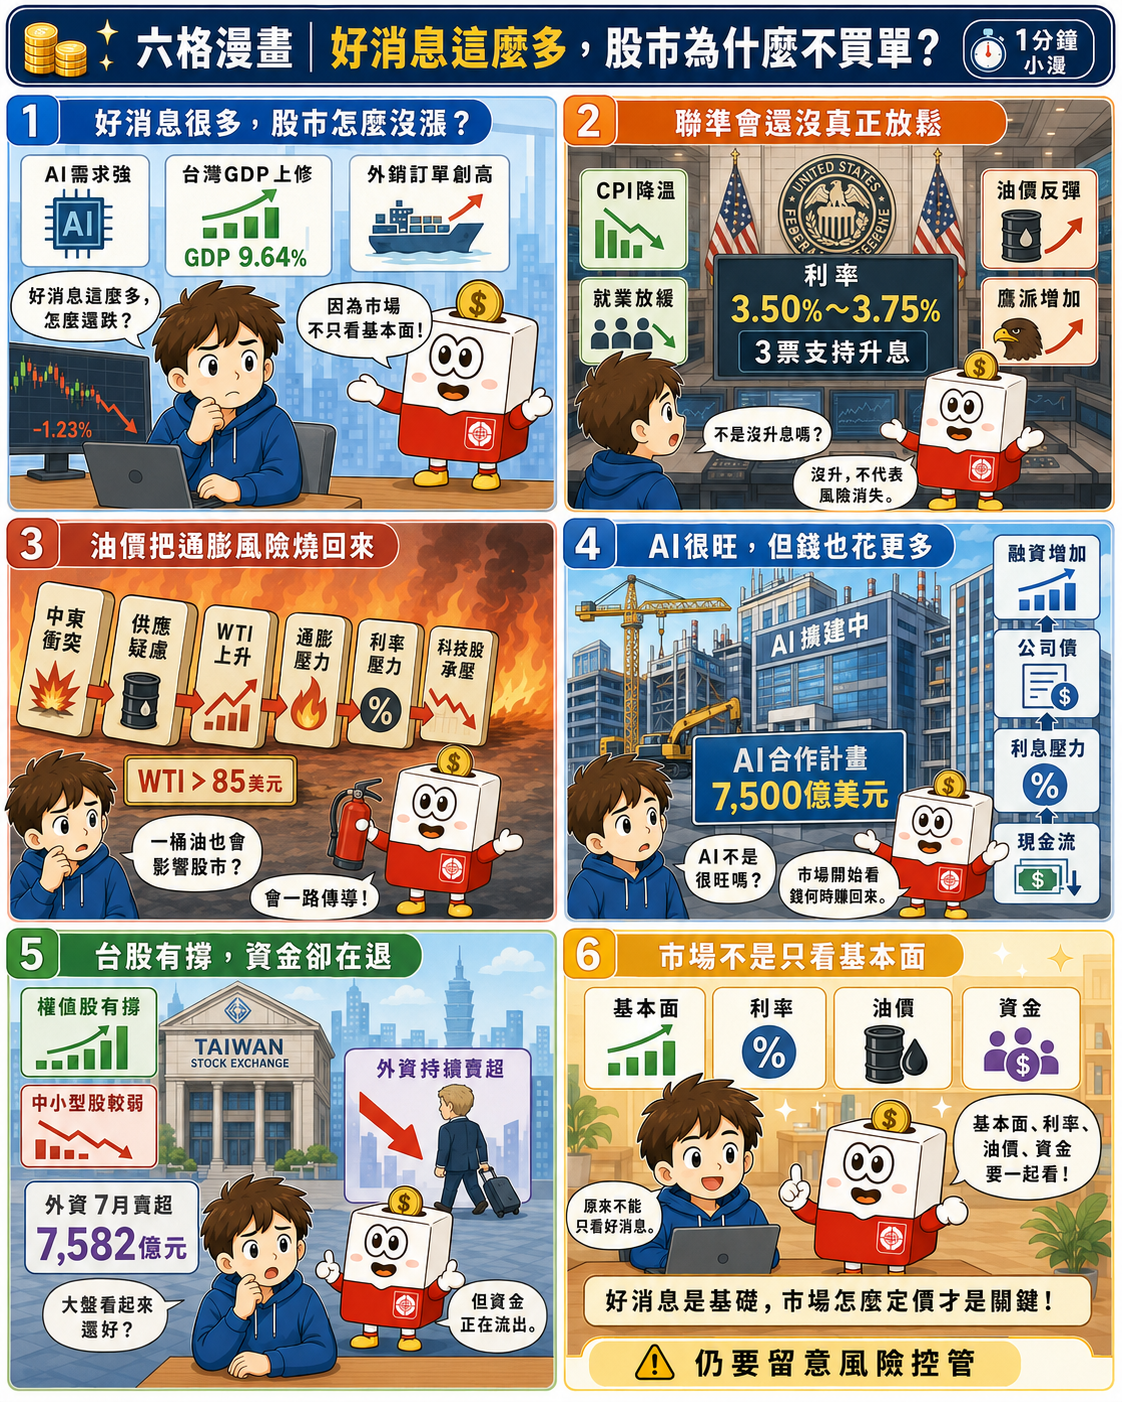
【AI資本支出與市場籌碼總經重點圖解】
圖片來源:康和證券 fun心學原創漫畫
💡 美台股與聯準會政策熱門常見問題 FAQ
- 美國通膨與 FOMC 態度: 關注地緣政治對油價的影響,以及聯準會官員公開談話對利率路徑的透露。
- 中東局勢與 WTI 油價: 觀察霍爾木茲海峽航運狀況與 WTI 原油價格是否持續挑戰高點。
- 科技大廠資本支出與現金流: 追蹤大型 CSP 業者債券殖利率、信用風險指標(CDS)及 AI 投資回報檢視。
- 外資動態與台股量價籌碼: 觀察外資在集中市場賣超是否減緩、新台幣匯率變化及融資清洗後的止穩訊號。
💡 結語:看清市場脈絡,審慎應對波動
市場真正困難的地方,往往不是看懂一個利多,而是理解利多已經反映多少、風險又正在從哪裡出現。
當前全球總經與科技產業並非失去基本面支撐,而是面臨通膨地緣風險與高資本支出檢視的雙重考驗。短線上,美股科技股與台股中小型股均需要時間消化賣壓與沉澱籌碼。現階段市場波動風險仍高,投資人宜依自身風險承受度調整部位,並持續觀察量價、籌碼與基本面是否同步改善。
想持續掌握美股、台股與全球總經變化,歡迎持續追蹤康和證券「fun心學」,陪伴您建立更完整的市場判讀能力!


