

近期關注全球總經的投資人可能注意到一個有趣的對照:美國最新公布的 7 月 ISM 服務業採購經理人指數(PMI)持續站穩擴張區間,展現服務業商業活動的韌性;然而,其中的「僱用指數」卻在擴張一個月後迅速轉為緊縮。為什麼企業營運看似活絡,人力招聘卻開始縮手?這對聯準會(Fed)未來的利率政策又透露了什麼訊號?
供給管理協會(ISM)最新數據顯示,7 月服務業 PMI 升至 54.1,連續 25 個月維持在景氣榮枯線 50 之上。儘管數據略低於市場預期的 54.5,但商業活動與新訂單同步增溫。另一方面,企業導入 AI 替代部分人力以及將部分職缺轉向海外低成本地區,使就業動能放緩,反而有助於減輕工漲幅與通膨壓力,進而緩和市場對聯準會再度升息的疑慮。

⚡ 30秒看懂本期總經速報
- 數據表現: 7 月 ISM 服務業 PMI 升至 54.1(前值 54.0、預期 54.5),連 25 個月高於 50 擴張線。
- 細項分化: 商業活動(59.1)與新訂單(57.2)表現強勁;但僱用指數由 51.2 大幅降至 47.4,重新打入緊縮區。
- 通膨與政策: 價格支付指數雖然升至 70.3,但隨地緣政治衝擊與關稅討論降溫,加上就業市場放緩,聯準會升息預期大幅升溫的空間受限。
- 後續焦點: 本週即將公布的非農新增就業與薪資成長,若不及預期,將有助進一步減輕股市短線的總經壓力。
📌 本文導覽目錄(點擊可直接跳轉至該段落)
一、美國7月ISM服務業PMI升至54.1,整體維持擴張但低於預期
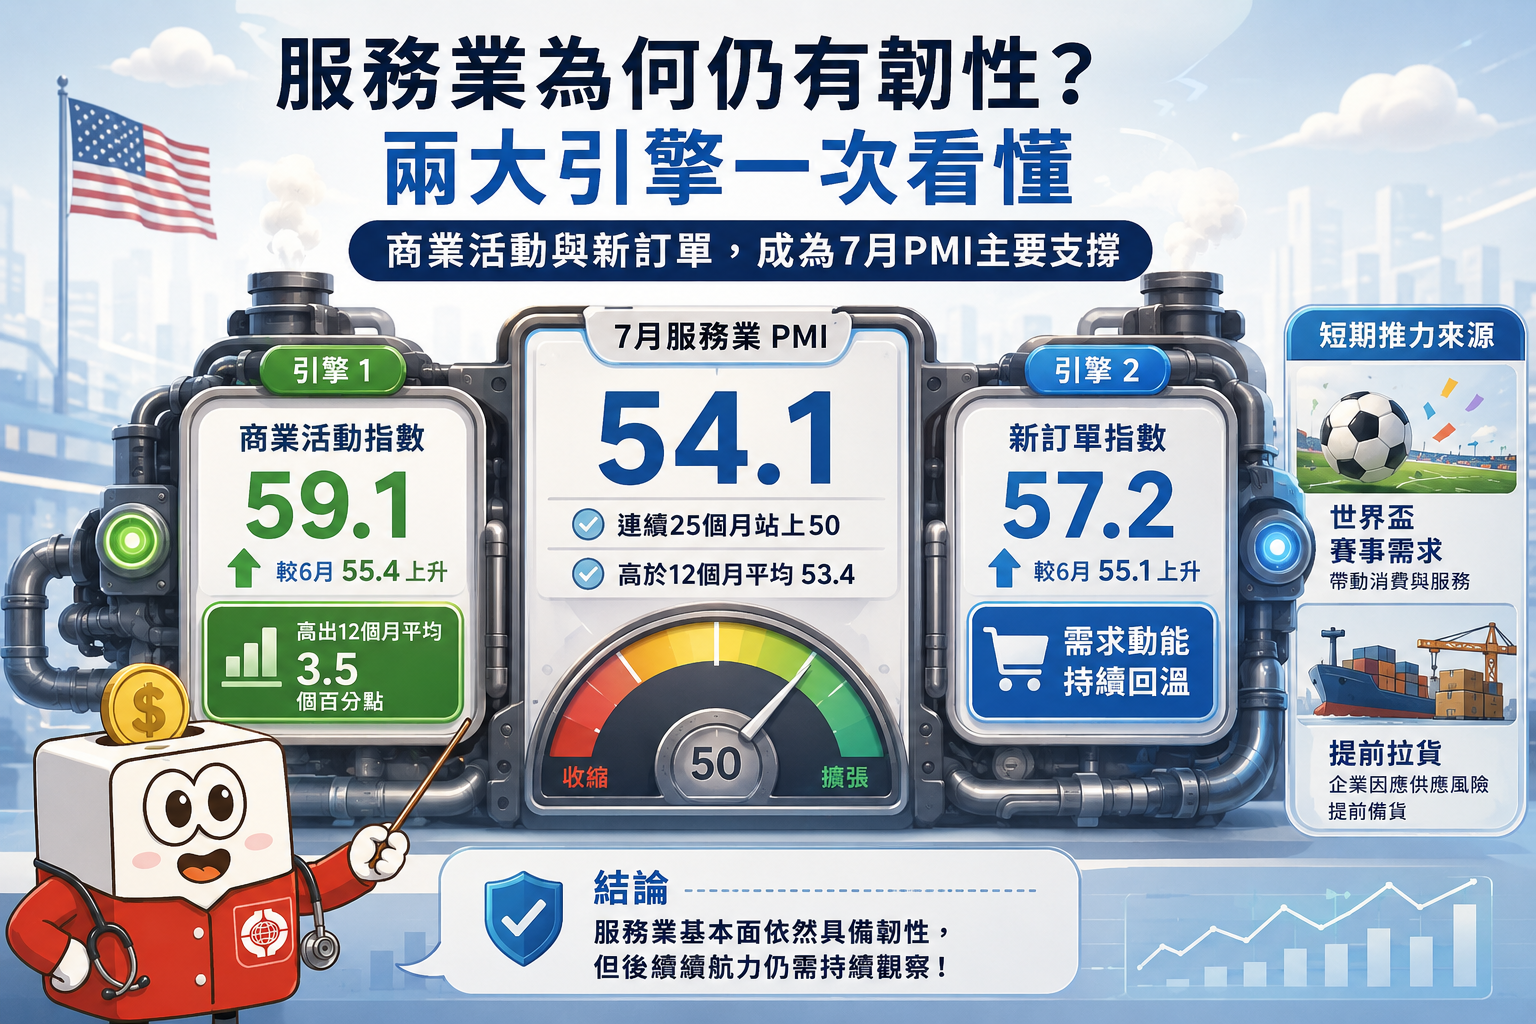
美國供給管理協會(ISM)公布,7 月服務業採購經理人指數(PMI)自前值的 54.0 微幅升至 54.1。雖然稍低於市場預期的 54.5,但仍明顯高於過去 12 個月平均值的 53.4,更是連續第 25 個月維持在 50 景氣榮枯線之上,顯示美國服務業基本面依然具備相當韌性。
進一步觀察核心拉動來源,構成 PMI 的四大主要細項中,商業活動指數自 6 月的 55.4 彈升至 59.1,高出 12 個月平均達 3.5 個百分點;新訂單指數也由 55.1 升至 57.2。研判部分需求改善可能受到世界盃賽事帶動以及企業因應供應風險提前拉貨等短期因素支撐,後續需求續航力仍需持續追蹤。
二、僱用指數重陷緊縮!AI導入與海外招聘如何改變人力需求?
相較於商業活動與新訂單的強勁,7 月僱用指數卻出現劇烈變化,由 6 月的 51.2 陡降至 47.4,僅擴張一個月後便重新落入 50 以下的緊縮區間,且低於過去 12 個月平均的 48.7。
根據 ISM 受訪企業的反饋,就業指數降溫背後透露出結構性轉變:部分企業在精簡本土人力的同時,正加速導入 AI 系統提升效率;此外,亦有企業選擇縮減美國本土招聘,將職缺轉向印度或其他成本較低的地區。這種「企業營運擴張、但本土增聘放緩」的趨勢,正在改寫勞動市場的供需平衡。

採購經理人指數(PMI)是衡量一個國家經濟冷熱的重要領先指標。而其中的「景氣榮枯線」經常以 50 作為分水嶺:
- 指數大於 50:代表企業經理人認為當前景氣比上個月「擴張(變好)」。
- 指數小於 50:代表景氣呈現「收縮(變差)」。
這就像學校考試的「60 分及格線」!如果成績高於 60 分(大於 50),代表表現及格甚至優秀;但如果分數雖然及格(例如從 55 分微幅變好到 54 分,但低於市場預期,或其中的「就業細項」跌破 50 掉進收縮區),投資人就得去細看:究竟是哪一科退步了?透過 PMI 的細項拆解,我們才能真正看清經濟的骨子裡是健康還是虛胖。
三、價格指數升至70.3,成本壓力下升息預期為何並未大增?
在成本端方面,7 月價格支付指數自 67.7 升至 70.3(12 個月平均為 68.1),創下 2023 年 4 月以來的新高,顯示服務業所面臨的原物料與服務成本壓力依然偏高。
然而,市場並未因此大幅提高對聯準會再度升息的預期。原因在於受訪企業評論中,關稅 dispute 與中東衝突的提及頻率已顯著下降,美伊談判取得進展的可能性上升,有助於降低能源與供應鏈成本失控的尾端風險。加上僱用動能轉弱抑制了工資螺旋上升的機率,使得政策利率再度攀升的壓力大為減輕。
四、主要細項對照與供應鏈狀況分析
梳理 7 月 ISM 服務業完整細項,整體呈現「需求強、庫存足、供應交期放緩」的圖像:
表一、美國 7 月 ISM 服務業 PMI 細項數據對照表
| 指標名稱 | 7月指數 | 6月指數 | 變動狀態 | 市場觀察與受訪者反饋 |
|---|---|---|---|---|
| 服務業 PMI (整體) | 54.1 | 54.0 | 🟢 擴張微升 | 高於12個月平均53.4,連25月擴張,需求具韌性。 |
| 商業活動指數 | 59.1 | 55.4 | 🟢 顯著擴張 | 較12個月平均高出3.5個百分點,受短期需求支撐。 |
| 新訂單指數 | 57.2 | 55.1 | 🟢 加速擴張 | 國內需求回溫,企業提前拉貨防範供應風險。 |
| 僱用指數 | 47.4 | 51.2 | 🔴 轉為緊縮 | 企業導入AI精簡人力,部分職缺轉向海外低成本地區。 |
| 供應商交貨指數 | 52.8 | 54.4 | 🟡 擴張放緩 | 交貨放慢但降至近期新低;部分小型供應商面臨財務壓力。 |
| 價格支付指數 | 70.3 | 67.7 | 🔴 成本升高 | 創2023年4月以來新高,成本壓力仍需要時間消化。 |
| 存貨指數 | 51.4 | 51.2 | 🟢 微幅擴張 | 企業預先採購長交期材料以確保供應安全。 |
| 未完成訂單指數 | 50.9 | 54.9 | 🟢 連續擴張 | 連6個月擴張,寫下創紀錄長週期後的平穩表現。 |
| 新出口訂單指數 | 52.0 | 50.4 | 🟢 溫和擴張 | 主要出口市場需求顯現韌性,海外訂單小幅增加。 |
| 進口指數 | 51.8 | 49.4 | 🟢 轉為擴張 | 因新產品推出及成本效益考量,企業增加海外採購。 |
| 庫存景氣指數 | 52.5 | 52.6 | 🟡 處於「過高」 | 經理人仍認為當前公司庫存相對業務需求偏高。 |
資料來源:美國供給管理協會 (ISM)、康和投顧整理。
五、從ADP到非農就業:總經壓力緩和對股市有何影響?

與 ISM 僱用指數降溫互相呼應的是,同日公布的美國 7 月 ADP 民間部門新增就業僅為 4.4 萬人,遠低於預期及修正後的初值 9.5 萬人,傳遞出明確的勞動市場降溫訊號。
市場預期即將公布的 7 月官方非農新增就業人口約在 8.3 萬人(6 月為 5.7 萬人),失業率預期維持在 4.2%。若最終數據或薪資增幅不及預期,市場對聯準會維持高利率乃至升息的擔憂將獲得實質緩解,總經面壓力的減輕預計將為短線金融市場與股市帶來正面支撐;反之,若就業超預期強勁,則可能重新激起市場對高利率延續的重新定價。
六、總經紅綠燈與數據一覽
表二、美國重點總經數據一覽
| 總經觀察面向 | 當前狀態指標 | 數據綜合判讀 |
|---|---|---|
| ISM 服務業整體景氣 | 🟢 偏強/擴張 | PMI 達 54.1,連 25 個月維持擴張,需求底氣尚存。 |
| 商業活動與訂單動能 | 🟢 偏強/擴張 | 商業活動 (59.1) 與新訂單 (57.2) 強勁,唯需注意短期拉貨因素。 |
| 勞動市場增聘力道 | 🔴 偏弱/緊縮 | 僱用指數降至 47.4,ADP僅增加 4.4 萬人,企業招聘顯著降溫。 |
| 服務業價格與通膨 | 🔴 偏弱/風險升高 | 價格指數升至 70.3,唯成本傳導風險因供應鏈緊張緩解而稍獲控制。 |
| 聯準會貨幣政策預期 | 🟢 偏強/壓力減輕 | 就業市場降溫降低工資通膨螺旋風險,進一步升息預期受限。 |
資料來源:FRED、CMoney、康和投顧整理。註:以上狀態為依據本期市場資料所做的情境整理,不代表金融商品之投資評等或買賣建議。
七、圖表關鍵解讀
📊 圖一解析:美國 ISM 服務業 PMI 歷史走勢
這張圖看什麼? 觀察 ISM 服務業 PMI 長期走勢是否穩定維持在 50 景氣榮枯線之上,以及近期指數微升的擴張軌跡。
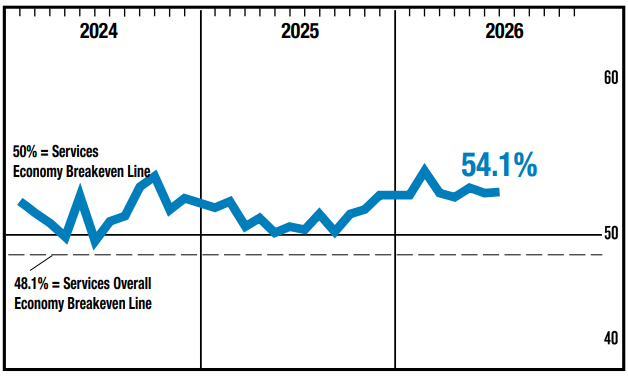
【圖一:美國 ISM 服務業 PMI 趨勢圖】
📊 圖二解析:ISM 服務業新訂單、僱用與原物料價格指數對照
這張圖看什麼? 觀察新訂單(需求)、僱用(人力)與價格(成本)三者之間的走勢分化與張力。
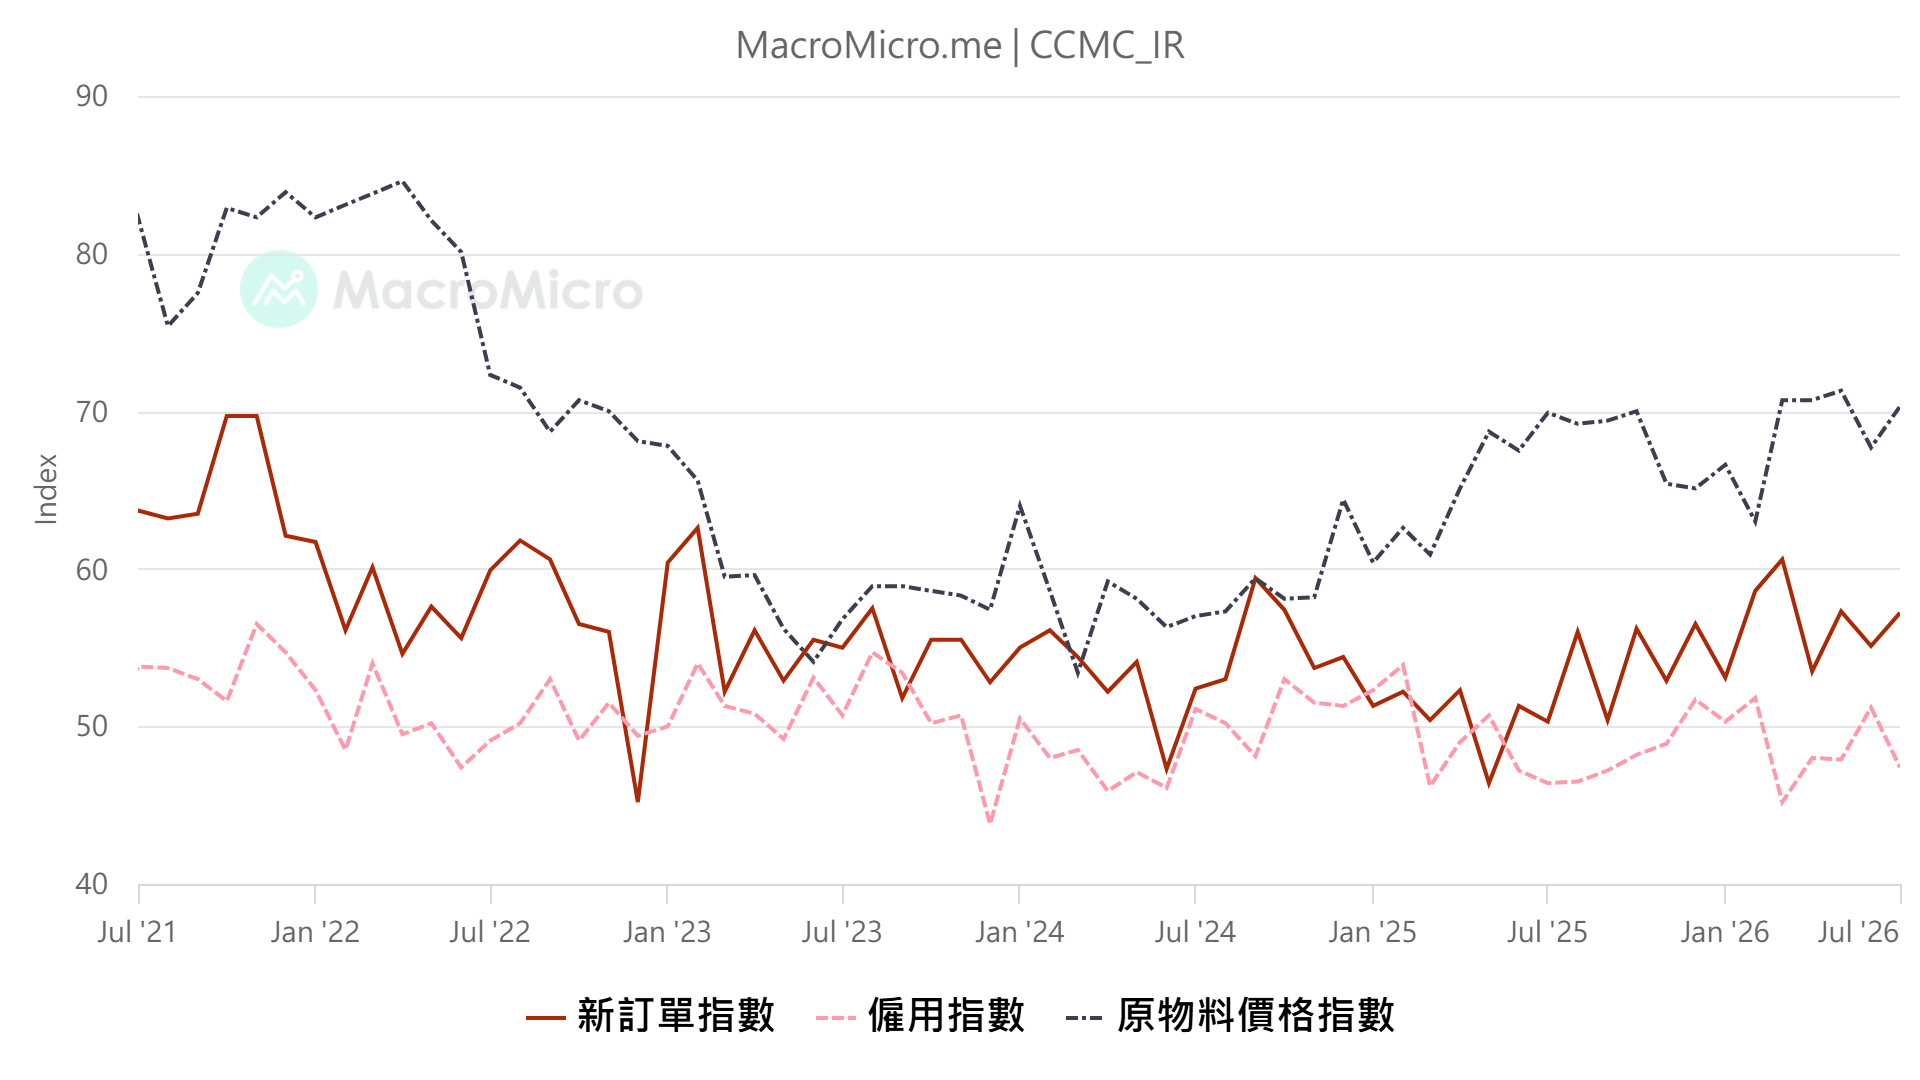
【圖二:ISM 服務業新訂單、僱用、原物料價格指數對照圖】
🎨 1分鐘漫畫看總經:服務業擴張但僱用縮手,升息壓力真的減輕了嗎?
來點輕鬆的!用 趣味圖解,1 分鐘快速看懂 7 月 ISM 服務業 PMI 的重點:
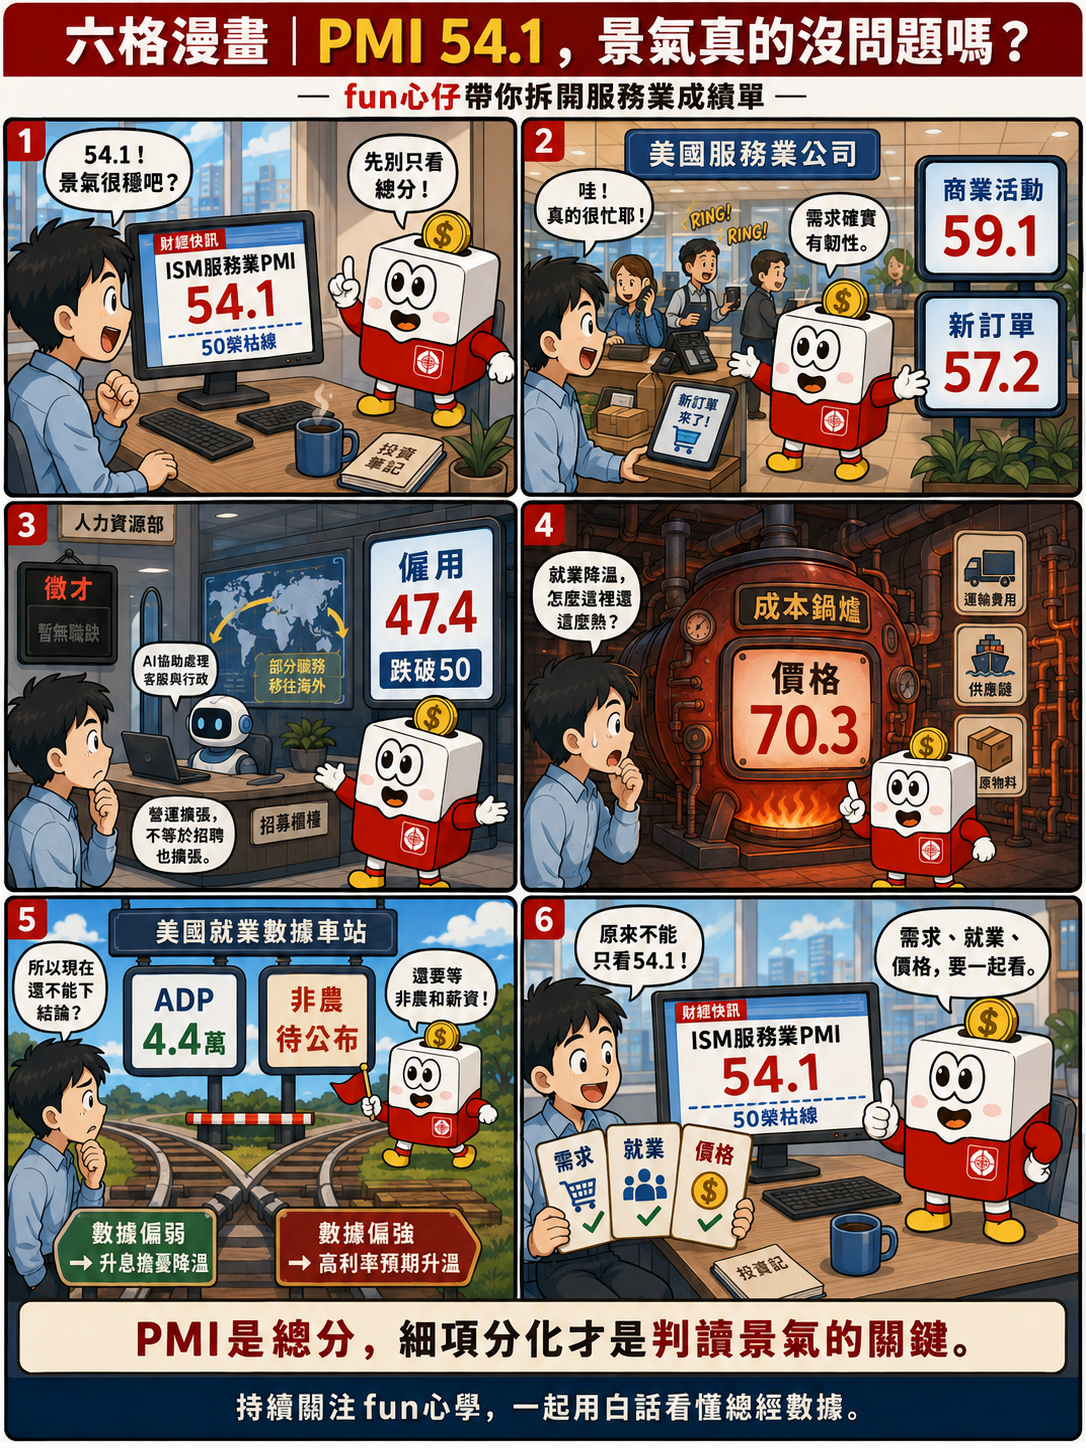
【六格漫畫:服務業PMI與就業降溫總經重點圖解】
💡 美台股與聯準會政策熱門常見問題 FAQ
- 非農新增就業與失業率: 關注即將公布的官方就業數字是否印證勞動市場軟著陸。
- 薪資年增率走勢: 觀察平均每小時薪資變化,確認工資通膨壓力是否順利受控。
- 美伊談判與供應鏈進展: 追蹤中東局勢對原油與地緣成本的後續影響。
- 聯準會官員公開談話: 關注央行政策制定者對近期就業與服務業數據的最新詮釋。
💡 結語:理解景氣細分,把握總經轉折
整體而言,美國 7 月 ISM 服務業 PMI 呈現「需求擴張、僱用降溫、成本居高」的分化局面。服務業商業活動與新訂單依然為經濟提供支撐,而勞動市場的適度降溫則為緊張的貨幣政策預期提供了緩衝空間。
對投資人而言,理解總經數據細項的變化,有助於看清景氣真實全貌。當就業動能適度放緩減輕央行升息動機時,金融市場的評價壓力也隨之減輕。建議投資人持續保持客觀審慎,密切關注後續勞動市場與通膨數據的協調性。
想持續掌握全球總經動態與美台股脈絡?歡迎持續追蹤康和證券「fun心學」,陪伴您輕鬆讀懂總經、穩健投資!


