

你可能發現,最近市場呈現一個相當耐人尋味的畫面:一方面,美國最新公布的 7 月消費者物價指數(CPI)持續回落,核心通膨降至 2.5%,台灣 7 月出口也維持強勁;但另一方面,美股與台股在反彈後仍面臨長天期利率、估值與籌碼面的考驗。明明總體經濟基本面仍有支撐,為什麼資本市場的股價卻沒有一路直線上漲?
事實上,當前市場關注焦點已不只是「經濟好不好」,而是「升息風險是否真正解除」、「長債殖利率何時回落」,以及「AI 基本面能否持續支撐企業獲利」。另一方面,中東地緣局勢與原油供應仍是潛在變數,台股則需觀察外資回補與成交量能否延續,才能判斷這波反彈是否有機會進一步轉化為波段行情。

⚡ 30秒看懂本期雙週刊
- 美國政策:7 月非農就業意外減少 2.3 萬人、薪資增速放緩,加上 CPI 未出現超預期反彈,市場對 9 月升息的預期機率已降至約四成;投顧研判短線聯準會仍將按兵不動。
- 美股市場:7 月 CPI 降至 3.4%、核心 CPI 降至 2.5%,升息疑慮降溫;但美國中長天期公債殖利率仍居高檔,持續限制高估值成長股的評價空間。
- 台股市場:台灣 7 月出口達 753.0 億美元、年增 32.9%,AI 與高效能運算需求持續支撐基本面;外資 7 月集中市場賣超 7,389 億元後,8 月截至 13 日已轉為買超 1,874 億元。
- 主要風險:美國商業原油庫存處於 2018 年以來低位附近,戰略石油準備(SPR)亦降至 1983 年以來低點,加上荷莫茲海峽運輸尚未完全恢復,短線油價仍有支撐。
📌 本文導覽目錄(點擊可直接跳轉至該段落)
一、升息疑慮降溫,聯準會短線為何仍可能按兵不動?
隨著 7 月非農就業意外轉負、薪資增速放緩,加上 CPI 未出現超預期反彈,聯準會重新升息的必要性明顯下降。市場對 9 月升息的預期也隨之降溫,投顧資料顯示,9 月升息預期機率已降至約 四成。
不過,這並不代表聯準會已經可以完全忽略通膨風險。目前通膨仍明顯高於 2% 目標,住宅與服務通膨也仍具黏性,因此投顧研判,短線聯準會較可能延續按兵不動、持續觀察的態度。
現階段可以把政策訊號理解成:就業與通膨同步降溫,降低再次升息的必要性;但由於通膨仍高於目標,聯準會仍需要更多數據確認,因此短期政策重點仍是「觀望」,而不是急著改變利率方向。
二、就業降溫、CPI創低,市場為何還不能完全放心?
從最新公布的總體經濟數據來看,美國通膨與勞動市場呈現出冷熱交錯的分化走勢。一方面,美國 7 月 CPI 年增率放緩至 3.4%,扣除食品與能源的核心 CPI 年增率更降至 2.5%(創 2021 年 3 月以來近 5 年新低);但另一方面,勞動市場數據背後隱藏的結構改變,使市場難以完全放下戒心。
表一、美國關鍵總經數據與市場意義對照表
| 總經指標項目 | 最新數據表現 | 前期數據 / 預期值 | 數據解讀與市場意義 |
|---|---|---|---|
| 非農就業新增人口 | -2.3 萬人 | 預期 +8 萬人 / 6 月修正後 +2 萬人 | 7 月非農意外轉負,且 5、6 月就業人數合計較先前公布值下修 10.3 萬人,顯示就業動能比原先估計更疲弱。 |
| 官方失業率 | 4.1% | 前值 4.2% | 失業率雖下降,但勞動參與率同步下滑,顯示失業率改善主要與部分勞動力退出有關,而非就業市場實質轉強。 |
| 勞動參與率 | 61.4% | 前值 61.5% | 勞動參與率持續下降,與失業率走低同時出現,反映勞動市場仍在降溫。 |
| 整體 CPI 年增率 | 3.4% | 前值 3.5% | 符合市場預期,未出現市場擔憂的通膨重新加速,有助舒緩進一步升息疑慮。 |
| 核心 CPI 年增率 | 2.5% | 前值 2.6% | 核心通膨持續放緩,有助降低聯準會重新升息的必要性,但通膨仍高於 2% 目標。 |
資料來源:美國勞動統計局 (BLS)、FRED、康和投顧整理。
失業率下降通常看起來是好消息,但還要搭配勞動參與率一起看。7 月美國失業率由 4.2% 降至 4.1%,同一時間勞動參與率卻由 61.5% 降至 61.4%。
這代表部分原本想工作的人可能退出勞動市場,因此不再被計入失業人口。也就是說,這次失業率下降並非完全來自企業大量增加聘僱,而是帶有勞動力退出的成分,因此更能反映出就業市場正在降溫。
三、原油庫存偏低:油價為何仍是市場變數?
雖然通膨數據持續降溫,但能源供應仍是市場需要留意的變數。投顧指出,美國商業原油庫存目前處於 2018 年以來低位附近,戰略石油準備(SPR)亦降至 1983 年以來低點,代表供給端可用來緩衝突發事件的空間相對有限。
此外,荷莫茲海峽運輸尚未完全恢復,因此短線油價仍有支撐。EIA 的基準情境假設海峽通行自 9 月開始逐步恢復,預估 2026 年第三季布蘭特原油現貨均價約每桶 85 美元,並於 2027 年隨供給與庫存恢復,逐步回落至平均 69 美元。若地緣政治情勢未再大幅惡化,中期能源通膨再度加速的風險可望下降。
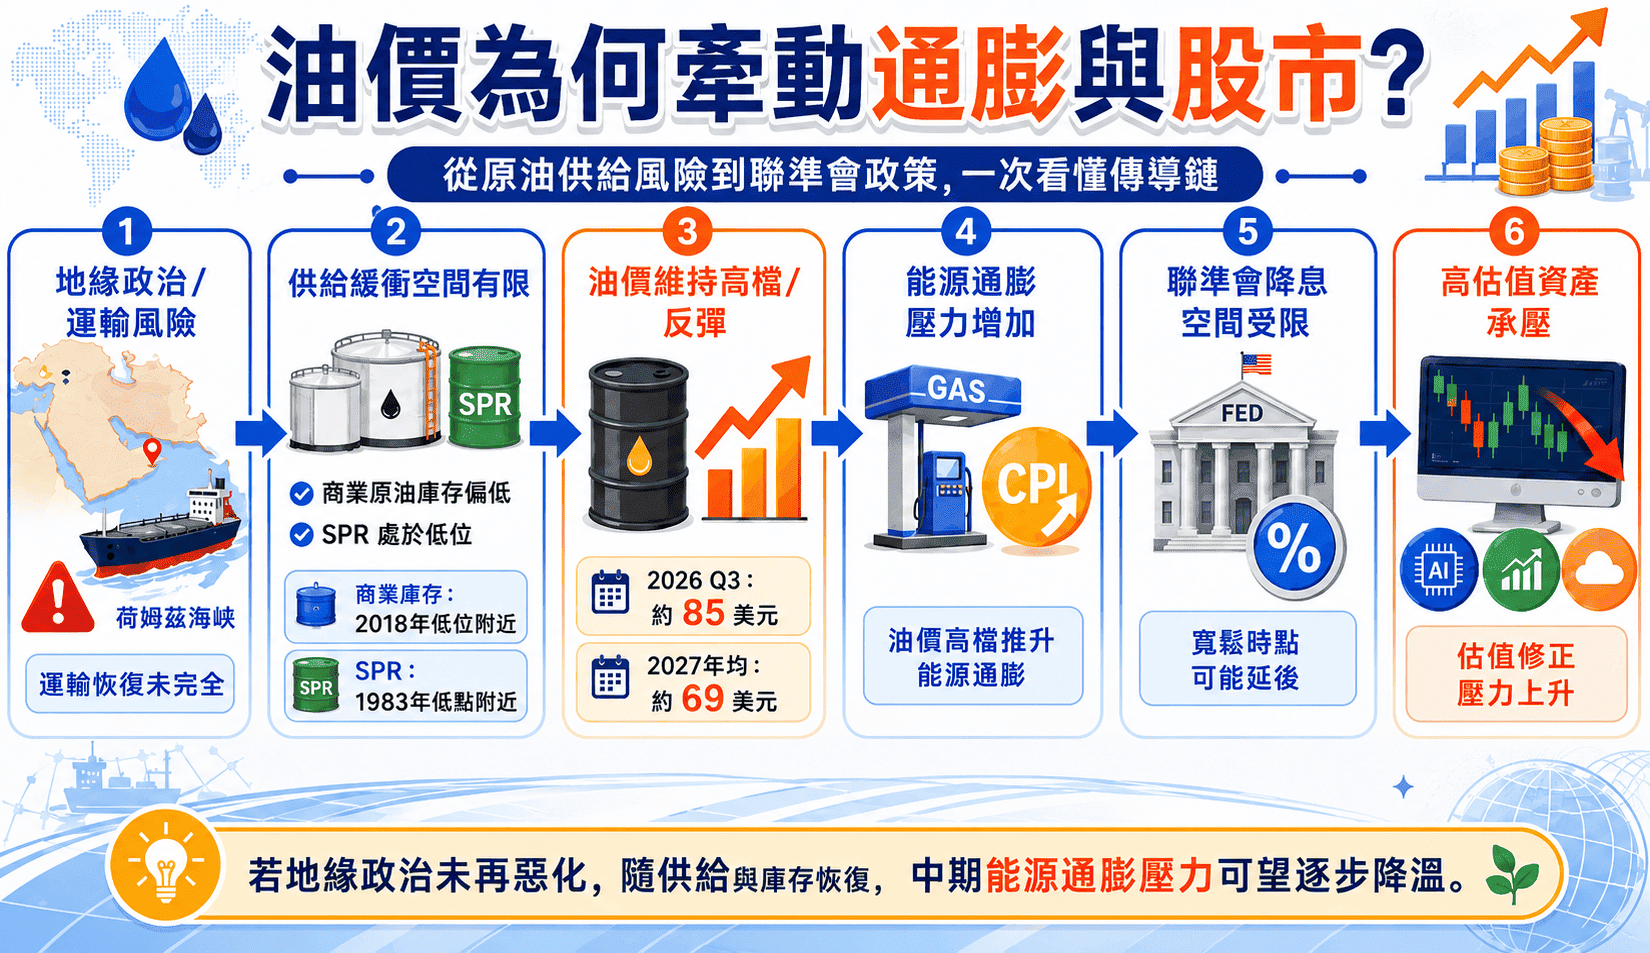
地緣政治或運輸風險升高 → 原油供給緩衝空間下降 → 油價維持高檔或反彈 → 能源通膨壓力增加 → 聯準會降息或寬鬆空間受到限制 → 高估值資產評價承壓。
四、AI 基本面仍強,為什麼科技股評價仍受壓?
從產業基本面來看,AI 題材並沒有消失。投顧指出,美國雲端大廠財報顯示,AI 資本支出正逐步轉化為雲端營收成長,有助降低市場對鉅額資本支出與現金流壓力的疑慮,因此 AI 基本面仍是支撐美股中長線的重要因素。
不過,股價除了看企業獲利,也會受到利率與估值影響。目前美國中長天期公債殖利率仍居高不下,美國財政融資需求與企業龐大融資需求都使長端殖利率面臨上行壓力,進而限制高估值成長股的評價空間。
簡單來說,AI 需求仍強,代表企業基本面有支撐;但如果市場利率維持高檔,投資人願意給成長股的估值倍數就可能受到壓抑。因此「基本面好」與「股價短線震盪」可以同時存在。
投顧認為,美股中長線多頭格局尚未反轉,但近期反彈後仍不宜過度追高;若後續因利率或估值疑慮出現較大幅度拉回,可再伺機布局。
五、台灣基本面依舊亮眼,台股為什麼會出現震盪?
台灣經濟基本面維持強勁。主計總處將今年台灣 GDP 成長率大幅上修,經濟成長11.05%;7 月出口達 753.0 億美元,為歷年單月第三高,月增 0.6%、年增 32.9%,主要受惠 AI、高效能運算與雲端服務需求持續擴散。6 月景氣對策信號綜合判斷分數升至 41 分,燈號連續第 7 個月呈現紅燈,領先及同時指標亦持續上升。
然而,「基本面良好」並不等於「股價一定直線上漲」。其傳導邏輯為:
AI 與出口數據強勁 → 企業基本面具備支撐 → 前波快速修正帶來籌碼清洗 → 外資回補與風險偏好回升 → 台股出現反彈;但長債殖利率與資金流動性問題尚未完全解除 → 短線仍可能震盪。
此外,隨著下半年接單與出口基期逐步墊高,外銷訂單及出口年增率也將面臨增速自然放緩的技術性壓力。
六、加權指數與櫃買市場反彈,結構真的轉強了嗎?
前波台股快速修正、籌碼明顯清洗後,加權指數近期已連續反彈,市場風險偏好逐步回升。美國雲端大廠財報顯示 AI 資本支出開始轉化為雲端營收,加上美國就業與通膨同步降溫,帶動台積電、AI 伺服器、PCB、散熱及光通訊等電子權值與高成長族群回溫。
不過,這波反彈仍有一部分來自前期跌深後的籌碼回補,加上美國中長天期公債殖利率維持高檔、資金流動性等問題尚未完全解除,因此短線不宜直接把反彈視為新一輪全面主升段。若指數接近前波高點後震盪,投顧建議可適度高出低進,等待拉回後再提高持股。
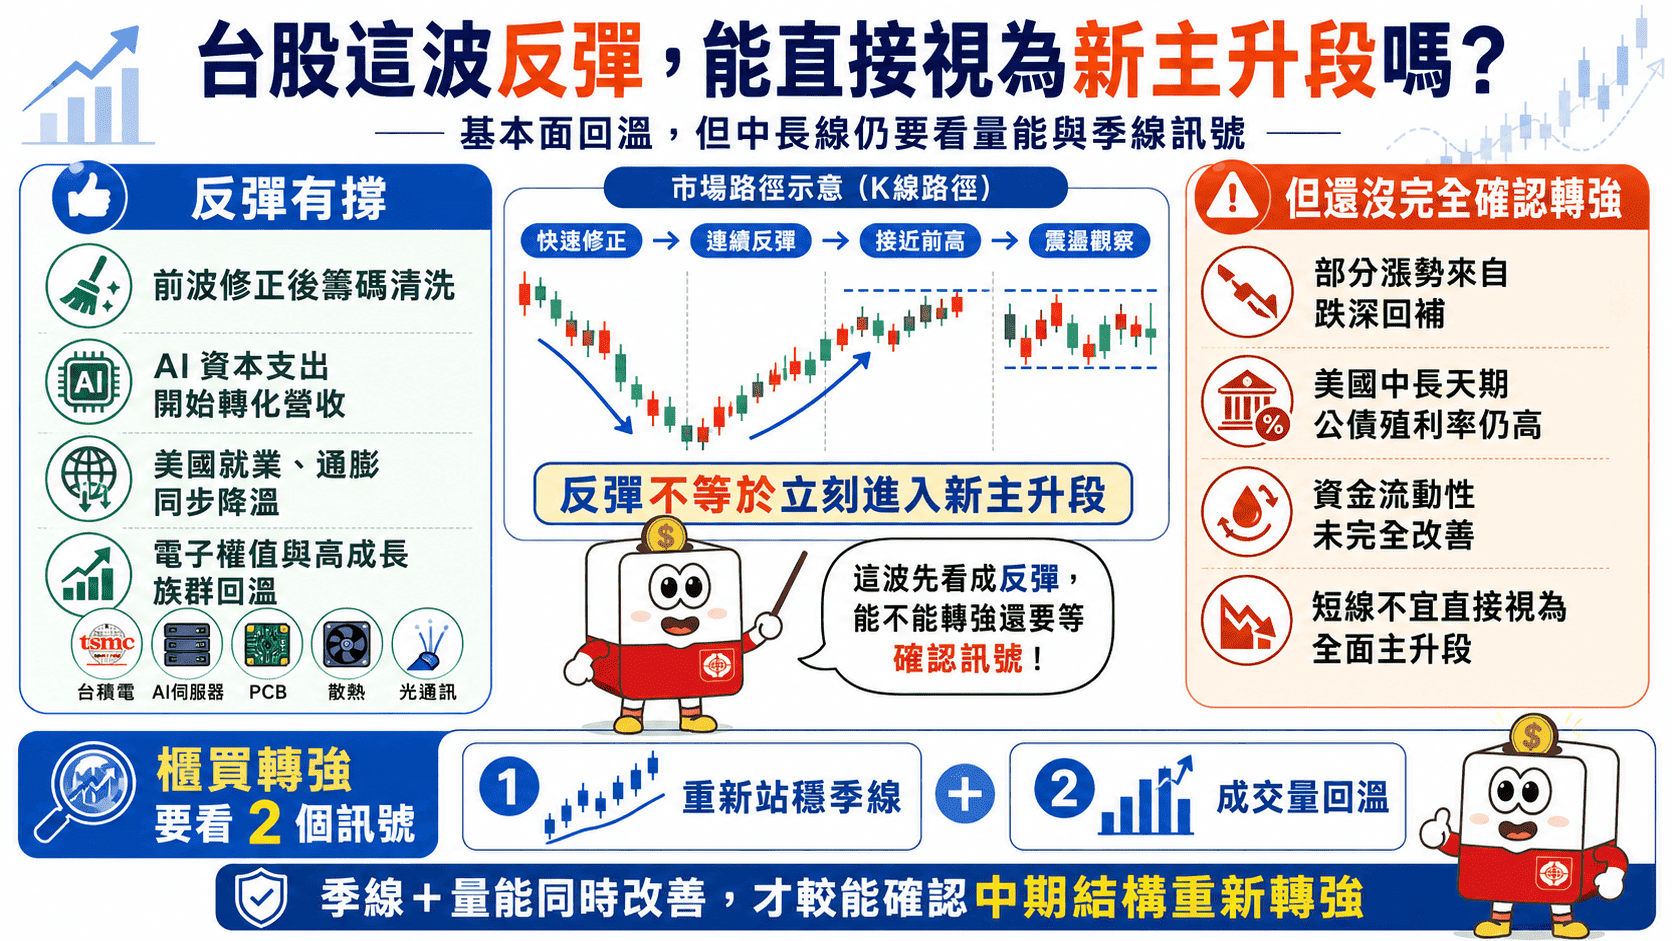
櫃買指數近期跌深後反彈力道優於加權指數,但月線與季線先前形成死亡交叉、季線仍偏下彎,成交量也尚未全面回升。後續若能重新站穩季線,並伴隨成交量能回溫,才較能確認中期市場結構重新轉強。
七、外資7月賣超7,389億、8月轉買超,籌碼沉澱完成了嗎?
觀察資金面與籌碼動態,國際資金與本土籌碼呈現以下調整狀態:
表二、台股籌碼面向與流向統計摘要
| 籌碼觀察項目 | 最新狀態(截至 8/13) | 市場觀察與籌碼解讀 |
|---|---|---|
| 外資集中市場流向 | 7 月賣超 7,389 億元;8 月截至 13 日買超 1,874 億元 | 外資在 7 月大幅撤出後,8 月已轉為回補;後續若買超趨勢延續且量能回升,有利短線反彈轉化為波段行情。 |
| 外資櫃買市場流向 | 7 月賣超 128 億元;8 月截至 13 日賣超 338 億元 | 櫃買市場外資仍偏賣方,顯示中小型股籌碼結構尚未全面改善。 |
| 投信集中市場流向 | 7 月買超 2,568 億元;8 月截至 13 日買超 773 億元 | 本土法人持續在集中市場偏多操作,對大型與基本面佳個股提供一定支撐。 |
| 投信櫃買市場流向 | 7 月賣超 88 億元;8 月截至 13 日買超 167 億元 | 8 月櫃買市場投信轉為買超,但仍需搭配指數站回季線與成交量回溫觀察。 |
資料來源:台灣證券交易所、證券櫃檯買賣中心、康和投顧整理。
近期盤面熱門題材觀察
依據投顧統計至 8/13 的資料,盤面熱門題材與個股近 30 日漲幅排名前 5 檔如下:台虹(8039,+71.48%)、天瀚(6225,+65.91%)、川湖(2059,+59.83%)、宏致(3605,+56.42%)、永擎(7711,+55.29%)。
(以上僅為市場漲幅統計整理,不代表個股推薦或未來績效保證。)
八、總經紅綠燈與市場指標觀察
表三、總經與美台股市場面向情境紅綠燈
| 觀察面向 | 當前狀態 | 綜合判讀與市場影響 |
|---|---|---|
| 美國通膨狀況 | 🟢 偏強/改善 | 7 月 CPI 降至 3.4%、核心 CPI 降至 2.5%,通膨軟著陸方向明確。 |
| 美國就業市場 | 🟡 中性/留意 | 7 月非農就業意外減少 2.3 萬人,失業率降至 4.1%,勞動參與率亦降至 61.4%,就業市場降溫更加明顯。 |
| 聯準會政策風向 | 🟡 中性/留意 | 就業與通膨同步降溫,9 月升息預期機率降至約四成;但通膨仍高於 2% 目標,短線仍以按兵不動為主。 |
| AI資本支出需求 | 🟢 偏強/改善 | CSP 巨頭擴張持續,但市場轉向嚴格檢視融資成本與現金流回收效益。 |
| 台灣經濟基本面 | 🟢 偏強/改善 | GDP 成長率上修至 11.05%,7 月出口 753.0 億美元、年增 32.9%,6 月景氣對策信號達 41 分並連 7 個月紅燈。 |
| 台股籌碼沉澱進度 | 🟡 中性/改善中 | 外資 7 月集中市場賣超 7,389 億元後,8 月截至 13 日轉為買超 1,874 億元;能否延續仍需觀察量能。 |
| 中東油價與戰略庫存 | 🔴 偏弱/風險升高 | 商業原油庫存處於 2018 年以來低位附近,SPR 降至 1983 年以來低點,荷莫茲海峽運輸尚未完全恢復,短線油價仍有支撐。 |
註:以上狀態為依據本期市場資料所做的情境整理,不代表金融商品之投資評等或買賣建議。
九、四大指數圖表關鍵解讀
📊 圖一解析:道瓊指數日線走勢
這張圖看什麼? 觀察道瓊指數在近期反彈後的高檔整理,以及長天期利率對美股評價的影響。
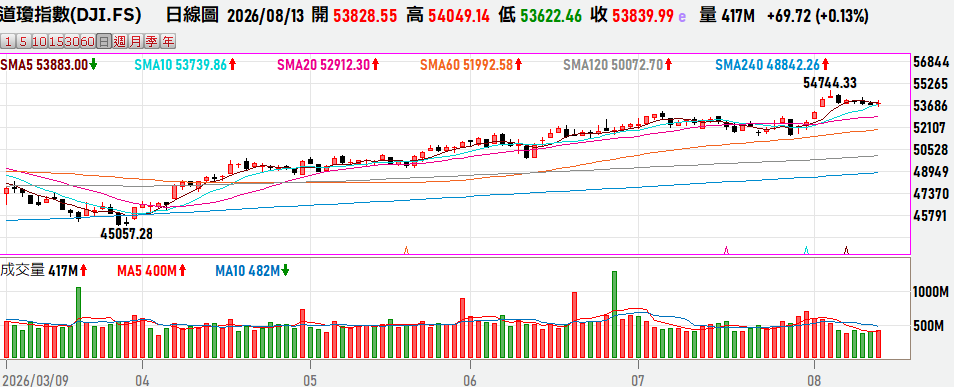
【圖一:道瓊指數日線】
📊 圖二解析:費城半導體指數日線走勢
這張圖看什麼? 觀察費半指數自前波修正後的反彈力道,以及短中期均線能否持續轉強。
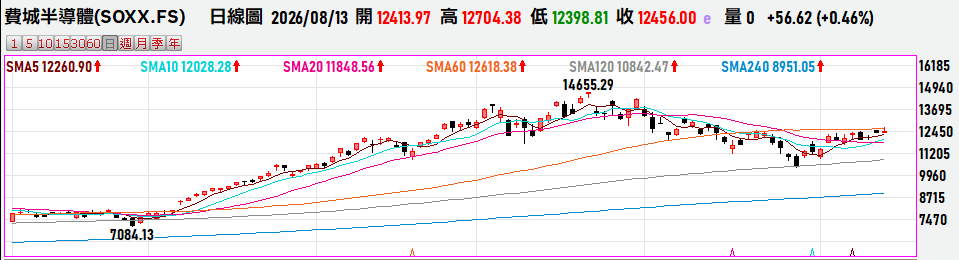
【圖二:費城半導體指數日線】
📊 圖三解析:台灣加權指數日線走勢
這張圖看什麼? 觀察加權指數前波快速修正後的反彈延續性,以及電子權值與高成長族群輪動情況。
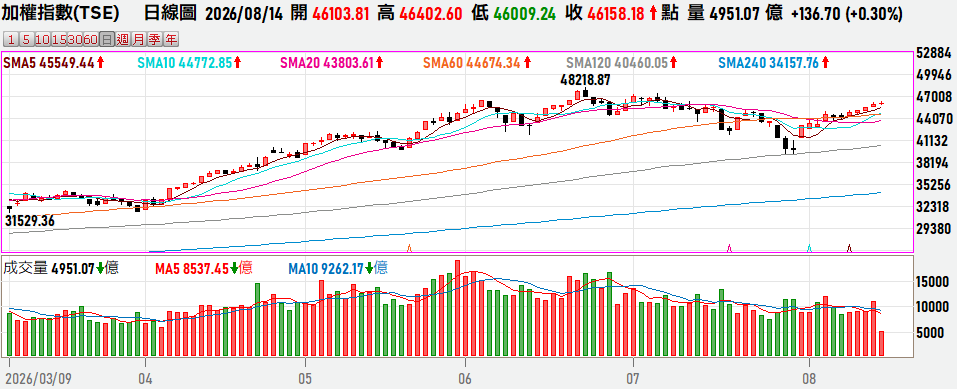
【圖三:加權指數日線】
📊 圖四解析:櫃買指數日線走勢
這張圖看什麼? 觀察櫃買指數跌深反彈後,能否重新站穩季線並伴隨成交量回溫。
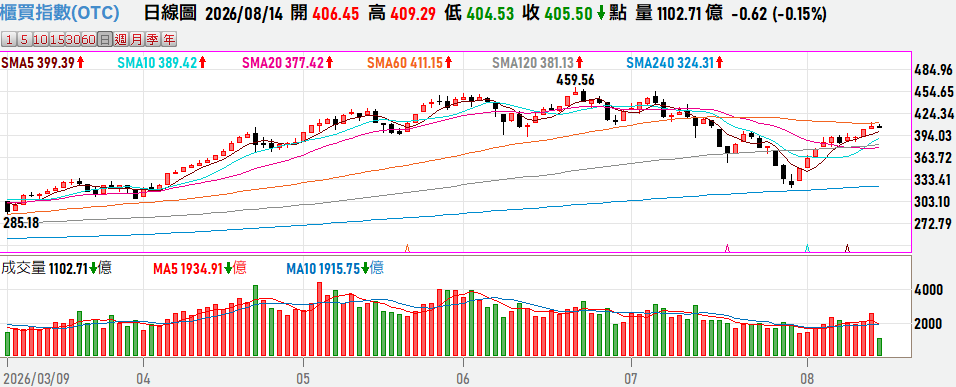
【圖四:櫃買指數日線】
🎨 1分鐘漫畫看總經:通膨降溫、AI資本支出與市場籌碼重點圖解
1 分鐘快速看懂通膨降溫、AI 資本支出與市場籌碼重點:
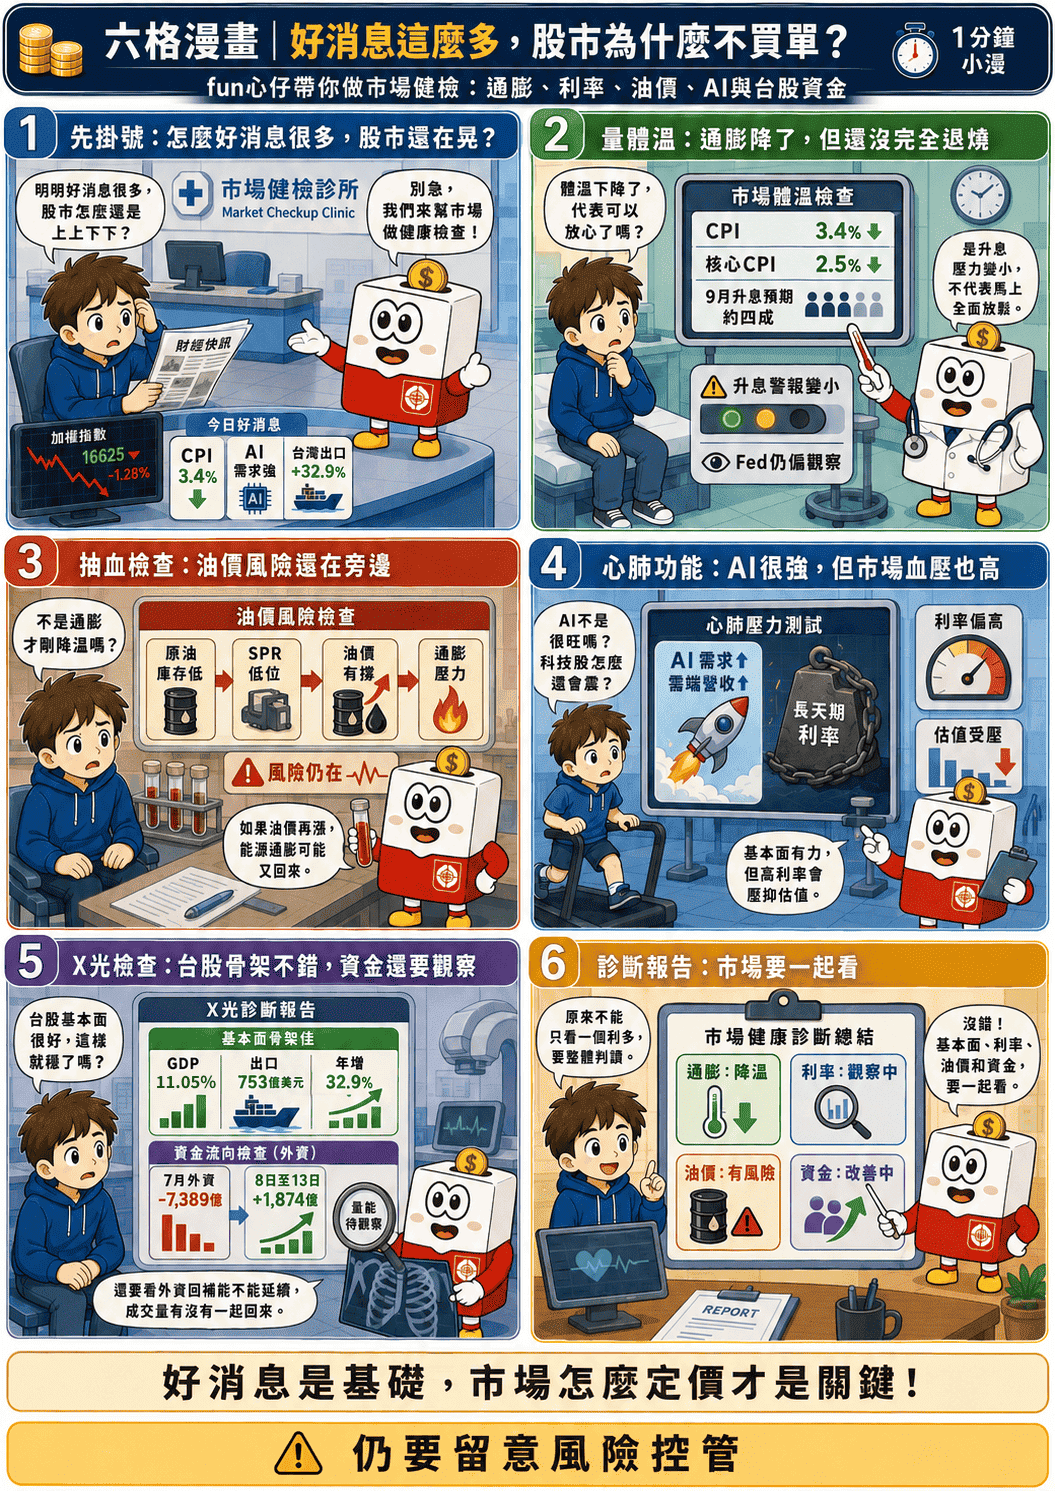
【六格漫畫:通膨降溫、AI資本支出與市場籌碼總經重點圖解】
💡 美台股與聯準會政策熱門常見問題 FAQ
- 美國通膨路徑與聯準會態度: 關注最新通膨預期及央行官員對利率前景的公開表態。
- 中東局勢與原油價格: 追蹤荷莫茲海峽通行恢復進度、布蘭特原油價格與美國戰略石油準備(SPR)變化。
- 科技巨頭資本支出與長端利率: 觀察 AI 資本支出能否持續轉化為雲端營收,以及美國中長天期公債殖利率對科技股評價的影響。
- 外資動態與台股量價籌碼: 關注 8 月外資集中市場買超能否延續,以及成交量能是否同步回升。
💡 結語:看清市場脈絡,審慎應對波動
市場真正困難的地方,往往不是看懂一個利多,而是理解利多已經反映多少、風險又正在從哪裡出現。
當前全球總經與科技產業並未失去基本面支撐,就業與通膨降溫有助降低升息疑慮,AI 基本面亦持續提供支撐;但長天期殖利率、估值與籌碼仍是短線市場的重要限制。現階段市場波動風險仍高,投資人宜依自身風險承受度調整部位,並持續觀察量價、籌碼與基本面是否同步改善。
想持續掌握美股、台股與全球總經變化,歡迎持續追蹤康和證券「fun心學」,陪伴您建立更完整的市場判讀能力!
透過複委託,開啟海外投資的第一步。


