

美國最新就業數據一公布,市場馬上有了大反應!7 月非農就業人口不但沒有如預期增加 8 萬人,反而減少 2.3 萬人,加上前兩個月數據一口氣下修 10.3 萬人,讓市場更加確定:美國就業真的正在降溫。就業市場轉弱,也讓投資人暫時鬆了一口氣,對聯準會持續升息的擔憂明顯降溫。不過,接下來還有一個重要關卡——7 月 CPI 即將公布。通膨數據會不會再次牽動市場情緒?面對短線震盪,投資人又該怎麼看待市場、尋找適合的布局機會?
⚡ 30秒看本文重點
- 非農意外轉負:7 月非農就業人口減少 2.3 萬人,5 與 6 月數據大幅下修 10.3 萬人,勞動市場冷卻超乎預期。
- 失業率降至4.1%:失業率微幅下降主因源於勞動參與率降至 61.4%,反映勞動力退出市場而非就業實質改善。
- 薪資通膨放緩:平均時薪年增率放緩至 3.2%,寫下近 5 年新低,顯著舒緩薪資與物價螺旋上漲壓力。
- 營運與策略建議:8/12 即將公布 7 月 CPI 數據,若引發市場急跌,在 AI 營收兌現與總經冷卻背景下可伺機逢低布局。
📌 本文導覽目錄(點擊可直接跳轉至該段落)
一、7月非農意外負成長!勞動市場冷卻細節全解析

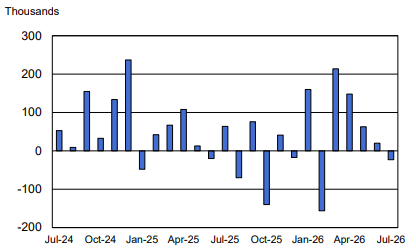
美國 7 月就業市場明顯降溫。根據美國勞動統計局(BLS)公布的最新數據,7 月非農就業人口不增反減 2.3 萬人,不只遠低於市場原先預期的增加 8 萬人,也比 6 月修正後新增 2 萬人的表現更弱。和過去 12 個月平均每月增加 3.4 萬人相比,可以看出就業動能正在明顯放慢。
更值得注意的是,前兩個月的數據也被大幅往下修。5 月新增就業人數從原本的 12.9 萬人下修至 6.3 萬人,6 月則從 5.7 萬人下修至 2 萬人,兩個月合計少了 10.3 萬人換句話說,美國就業市場並不是到了 7 月才突然轉弱,而是前幾個月其實就已經開始降溫,只是現在從修正後的數據來看,降溫的速度比市場原先想像得更快。
連續月份的就業人數大幅下修,代表先前市場認知的「就業強勁」存有水分。勞動市場進入冷卻期,能有效緩和市場對美國經濟過熱(No Landing)及聯準會維持鷹派升息的預期。
二、失業率降至4.1%是好消息嗎?揭開勞參率下滑真面目

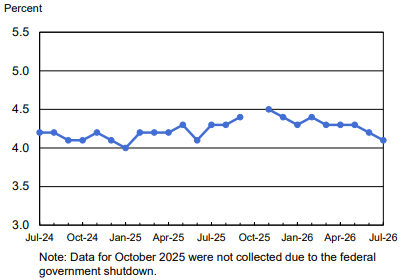
根據家庭調查方面數據,7 月失業率由前月的 4.2% 微幅下降至 4.1%(低於預期 4.2%),失業人口減少至約 692 萬人。看似良好的失業率數據背後,實則藏有結構性隱憂。
7 月勞動力參與率由前月的 61.5% 略降至 61.4%,顯示失業率的降低並非來自企業大量招募新員工,而是源自部分勞動力選擇退出市場,不被計入勞動力人口所致。此外,因經濟因素而從事兼職工作者增加 12.3 萬人至 480 萬人,反映整體勞動市場質地正在走弱。
表一、美國 7 月關鍵勞動數據與市場意義對照
| 總經與就業指標 | 最新數據(7月) | 市場預期 / 前值 | 數據解讀與市場意義 |
|---|---|---|---|
| 非農就業人數 | -2.3 萬人 | 預期 +8 萬人 / 前值 +2 萬人 | 意外萎縮,且 5、6 月大幅下修合計 10.3 萬人,降溫顯著。 |
| 失業率 | 4.1% | 預期 4.2% / 前值 4.2% | 微幅下降,但主要受勞參率下滑影響,非實質就業改善。 |
| 勞工參與率 | 61.4% | 前值 61.5% | 勞參率降至近期低檔,反映部分民眾退出求職市場。 |
| 平均時薪年增率 | 3.2% | 預期 3.5% / 前值 3.4% | 創近 5 年來新低,顯示薪資推升通膨的螺旋壓力大減。 |
| 平均時薪月增率 | 0.1% | 預期 0.3% / 前值 0.3% | 增幅低於預期與前值,利於聯準會控管服務業通膨。 |
資料來源:美國勞動統計局 (BLS)、康和投顧整理。
三、產業消長分化:哪些行業在擴張?哪些在裁員?
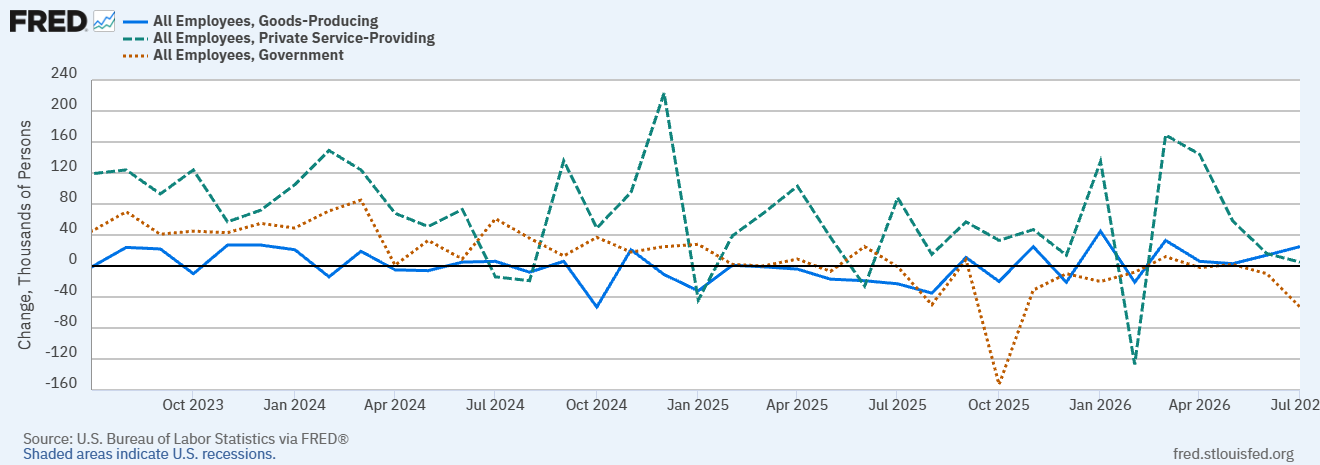
觀察 7 月非農就業細項,產業間出現明顯的分化走勢。增長主要集中在商品生產部門,而服務業與政府部門則面臨下滑壓力:
表二、7 月各產業就業人數變化細項整理
| 產業類型 | 7月就業人數變化 | 詳細說明與趨勢評估 |
|---|---|---|
| 醫療保健業 | +2.2 萬人 | 保持成長,惟增幅低於過去 12 個月平均月增 3.6 萬人的速度。 |
| 營建業 | +2.2 萬人 | 表現相對強勁,帶動商品生產部門就業由前月 +1.4 萬升至 +2.5 萬人。 |
| 地方政府教育 | -5.0 萬人 | 為主要拖累項目,致使政府部門總就業減少擴大至 5.3 萬人。 |
| 零售貿易業 | -1.9 萬人 | 反映終端消費力道趨緩,零售業者招募態度轉趨保守。 |
| 金融活動業 | -1.4 萬人 | 金融市場與高利率環境壓抑相關人力需求。 |
| 民間服務業整體 | +0.5 萬人 | 較前月修訂後的 +1.6 萬人大幅收窄,服務業就業動能明顯減弱。 |
資料來源:美國勞動統計局 (BLS)、康和投顧整理。
四、薪資年增率創近5年新低!對聯準會與升息有何影響?
7 月平均時薪月增率僅 0.1%(低於預期的 0.3%),年增率則降至 3.2%(預期 3.5%)。這不僅低於前值的 3.4%,更是創下近 5 年來的最低年增幅紀錄;平均每週工時則維持在 34.3 小時。
薪資成長顯著放緩,降低了「薪資-物價螺旋(Wage-Price Spiral)」的可能性,短線極有利於緩解市場對聯準會重啟升息或長期維持高利率的恐懼。
非農就業轉弱與薪資年增率創低 → 緩和服務業通膨壓力 → 市場升息預期降溫 → 美債殖利率與美元指數壓抑 → 金融市場流動性緊縮壓力減緩。
五、8/12 CPI公布在即,市場為何可能出現急跌與波動?
儘管就業數據轉弱有利降溫升息疑慮,但現階段聯準會的政策重心依然放在抑制通膨上。美國即將於 8 月 12 日 公布 7 月 CPI 數據,市場普遍預期 CPI 年增率可能有所回升。
在數據公布前後,市場情緒往往極為敏感。若 CPI 數據略高於預期,可能重新激發市場對通膨黏性的擔憂,進而引發股市短線急跌與劇烈波動。
六、AI基本面與地緣政治:為何急跌是逢低布局機會?

即便 CPI 數據公布前後市場可能面臨波動急跌,但從中長期基本面來看,當前具備兩大關鍵支撐力道:
- AI 投資轉化為現金流:近期大型雲端業者(CSP)財報顯示雲端業務成長強勁,AI 投資已由前期純資本支出階段進入「營收兌現階段」,證實龐大的 AI 支出能轉化為持續性營收,市場對 AI 投資效益的疑慮降溫。
- 地緣政治風險趨緩:美伊談判呈現持續推進跡象,有助於降低全球資本市場的風險溢酬,提供軟著陸的總經環境。
若 8/12 CPI 公布後市場因通膨疑慮引發非理性急跌,在「勞動市場降溫、AI 基本面堅實、地緣政治緩解」三大條件下,應視為適度逢低分批布局的良機。
七、重點圖表與目標利率機率解讀
📊 圖一解析:美國新增非農就業人口走勢
觀察非農就業人口月增變動,以及前幾月修正值對整體就業趨勢的影響。
【圖一:美國新增非農就業人口走勢圖(BLS)】
(非農新增人口降至 -2.3 萬人,5、6 月合計下修 10.3 萬人)
📊 圖二解析:美國失業率走勢圖
觀察失業率變化與勞動參與率之間的互動關係。
【圖二:美國失業率走勢圖(BLS)】
(7 月失業率降至 4.1%,但勞參率同步微降至 61.4%)
📊 圖三解析:三大部門新增就業人口比較
這張圖看什麼? 比較生產部門(藍)、服務業(綠)與政府部門(橘)的就業消長。
【圖三:生產部門、服務業與政府新增就業人口(FRED)】
📊 圖四解析:勞動參與率與平均時薪年增率
觀察薪資成長動能是否有效受控,作為通膨與聯準會政策之領先指標。
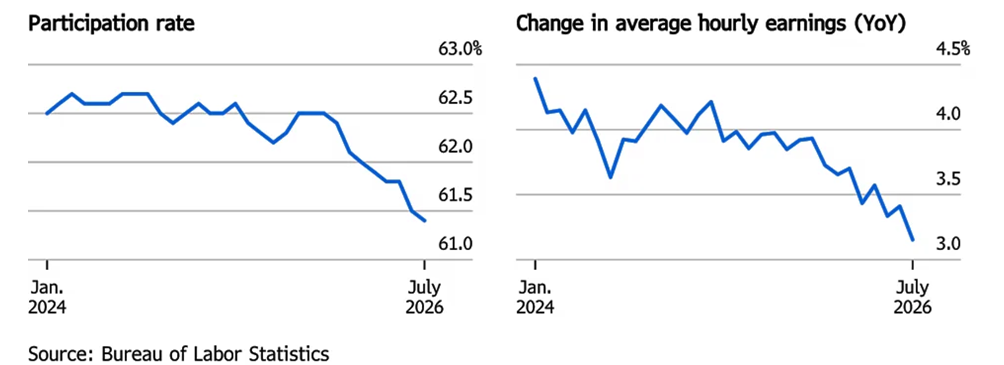
【圖四:美國勞動參與率與平均時薪年增率(Bloomberg)】
(平均時薪年增率降至 3.2%,創近 5 年新低)
表三、CME FedWatch 目標利率機率預測摘要
| FOMC 會議時間 | 維持現行利率機率 | 升息 1 碼 (25 bps) 機率 | 市場解讀與政策預期 |
|---|---|---|---|
| 近次 FOMC 會議 | 偏高(降溫觀望) | 持續下降 | 非農降溫大舉緩解升息壓力,短線利率按兵不動機率高,市場關注降息時點。 |
資料來源:CME FedWatch、康和投顧整理。以上狀態係依據本期市場資料整理,不代表投資買賣建議。
🎨 1分鐘漫畫看總經:非農就業轉弱,為何反而替市場降溫?
來點輕鬆的!1 分鐘快速看懂 7 月非農報告與總經重點:
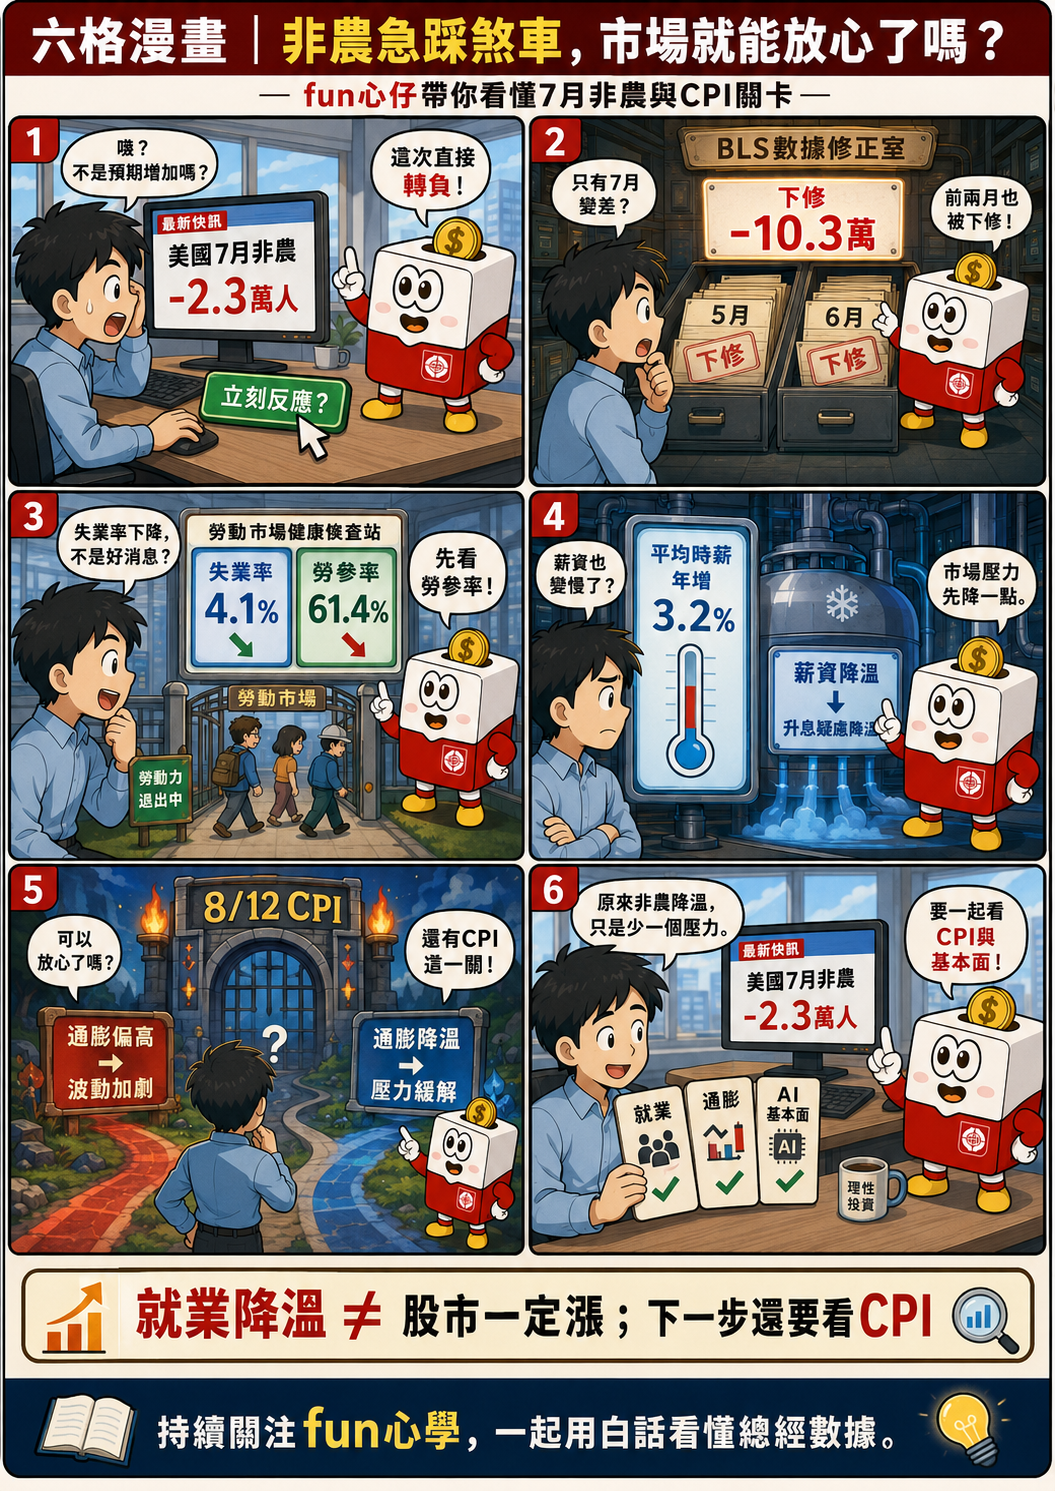
【fun心仔原創漫畫:非農減少2.3萬人與CPI逢低布局重點圖解】
💡 美國7月非農與總經熱門常見問題 FAQ
- 8/12 美國 7 月 CPI 數據: 觀察通膨放緩進程與市場對數據公布後的即時反應。
- 聯準會官員談話與降息預期: 追蹤 FedWatch 對未來 FOMC 會議利率路徑的機率變化。
- 大型科技股財報與 AI 現金流: 追蹤 CSP 巨頭 AI 業務之營收轉化率與資本支出回報。
- 地緣政治與原油價格: 關注美伊談判進展對國際油價及風險溢酬之影響。
💡 結語:把握修正契機,理性逢低布局
美國 7 月就業報告的轉弱,為緊繃的貨幣政策與升息疑慮帶來了實質舒緩。雖然 8/12 即將公布的 CPI 數據可能帶來短線震盪,但在勞動市場降溫、AI 基本面實質兌現及地緣政治風險趨緩等支持下,市場若出現急跌拉回,反而是長線投資人尋求高品質標的逢低布局的適當時機。
想持續掌握美股、台股與全球總經變化,歡迎持續追蹤康和證券「fun心學」,陪伴您建立更完整的市場判讀能力!


