

最近關心全球金融市場的朋友們,心情想必輕鬆不少!美國勞動統計局(BLS)正式公布了最新 7 月消費者物價指數(CPI)。這份萬眾矚目的成績單顯示,美國的通膨壓力持續呈現穩定放緩的趨勢,特別是去除揮發性較高的食品與能源後,核心 CPI 年增率更是降至近 5 年來的最低點!
通膨數據穩步放緩,為聯準會(Fed)後續貨幣政策提供更多觀察空間。隨著物價壓力逐漸降溫,市場對聯準會再次升息的擔憂也有所緩解。對於長期受到高利率與融資成本壓力影響的科技產業與全球資本市場而言,政策緊縮疑慮降溫,有助於減輕評價面的壓力。不過,通膨降溫並不代表升息風險已完全消失,後續仍須觀察能源價格、就業與其他通膨指標的變化。接下來就用 3 分鐘,帶你用白話拆解這份最新的 CPI 總經報告。

⚡ 30秒看懂本期總經速報
- 數據表現: 7 月 CPI 年增率回落至 3.4%(前值 3.5%);核心 CPI 年增率降至 2.5%(前值 2.6%),創 2021 年 3 月以來新低。
- 細項趨勢: 住房CPI年增放緩至 3.2%,業主等價租金(OER)月增 0.3%,服務業通膨整體受控;二手車與服飾價格維持走弱。
- 潛在風險: 美國戰略原油儲備(SPR)處於 40 年低位,加上 EIA 原油庫存連 3 週下降,中東局勢升溫對油價的影響仍是後續需觀察的變數。
📌 本文導覽目錄(點擊可直接跳轉至該段落)
一、美國7月CPI年增3.4%!整體與核心通膨雙雙放緩
根據美國勞動統計局(BLS)發布的最新數據,2026 年 7 月美國消費者物價指數(CPI)年增率為 3.4%,低於前值的 3.5%,符合市場預期;7 月 CPI 月增率為 0.1%,自前月的 -0.4% 回升,亦符合預期。
更令市場振奮的是排除食品與能源價格後的「核心 CPI」。7 月核心 CPI 年增率自前值的 2.6% 放緩至 2.5%,創下自 2021 年 3 月以來的最慢增速(近 5 年新低);7 月核心 CPI 月增率則為 0.2%。核心通膨的順利放緩,證實了美國物價上升壓力已經從過去的全面性飆漲,轉為溫和可控的軟著陸軌跡。
二、細項深入拆解:居住費用與服務業通膨的真實走勢
拆解 7 月 CPI 的主要貨品與服務類別,通膨結構的改善相當廣泛:
- 住房與居住費用(Shelter): 住房費用在 CPI 權重中佔比最高。7 月住房 CPI 年增率放緩至 3.2%,月增率為 0.1%。其中,主要租金月增 0.3%,業主等價租金(OER)月增 0.3%。住房費用的放緩是推動整體服務業通膨降溫的最大功臣。
- 能源與汽油價格: 7 月能源指數月減 1.5%(年增 14.7%),其中汽油價格月減 2.9%(年增 24.6%),整體對 CPI 的拉抬效果相對溫和。
- 核心商品與服務類別: 7 月二手車及卡車月增 0.4%;汽車保險月減 0.3%;機票價格月增 2.2%(年增 25.5%);醫療保健月增 0.4%(年增 1.7%)。
在看 CPI 報告時,大家常會聽到「業主等價租金(Owners' Equivalent Rent, OER)」這個聽起來很專業的名詞。它到底是什麼?
簡單來說,如果你自己買了房子住,雖然實際上不用付房租給房東,但統計局會問你:「如果你現在把自家房子租給自己,你覺得一個月值多少租金?」這就是 OER。
由於美國有超過六成的人自己有房子,因此 OER 在美國 CPI 裡面的權重高達將近 25%(四分之一)!這就像是我們每個月生活費裡最重的一筆水電房租固定開銷。當 OER 的月增率開始平穩下滑(例如 7 月降至 0.3%),就代表高懸已久的居住成本開始回落,通膨自然就能順利退燒!

表一、美國 7 月 CPI 關鍵細項數據拆解對照表
| 貨品 / 服務類別 | 7月月增率 (MoM) | 7月年增率 (YoY) | 數據解讀與市場意義 |
|---|---|---|---|
| 整體 CPI | +0.1% | 3.4% | 符合預期,較前值 3.5% 顯著放緩,整體通膨呈降溫趨勢。 |
| 核心 CPI (扣除食品能源) | +0.2% | 2.5% | 創 2021 年 3 月以來新低,證實基礎物價壓力大為減輕。 |
| 業主等價租金 (OER) | +0.3% | -- | 關鍵居住成本指標持穩,引導服務業通膨持續改善。 |
| 主要租金 (Rent) | +0.3% | -- | 租金增幅相對平穩,反映房地產租賃市場漸趨供需平衡。 |
| 能源指數 (Energy) | -1.5% | +14.7% | 汽油月減 2.9%,整體能源衝擊最嚴峻階段暫時消退。 |
| 二手車價格 | +0.4% | -- | 商品價格漲幅受控,核心商品走向平穩。 |
| 汽車保險保費 | -0.3% | -- | 汽車保險價格月減,服務業成本壓力未出現擴散。 |
資料來源:美國勞動統計局 (BLS)、FRED、康和投顧整理。
三、9月降息穩了嗎?聯準會貨幣政策風向剖析

7 月 CPI 數據的順利降溫,對於關注聯準會貨幣政策的投資人而言是極大的利多。前一段時間,由於聯準會 7 月 FOMC 會議出現了三位委員投下升息反對票,市場一度擔憂央行政策可能再度偏鷹;但 7 月 CPI 與核心 CPI 的降溫,適時舒緩了這種政策緊縮的焦慮。
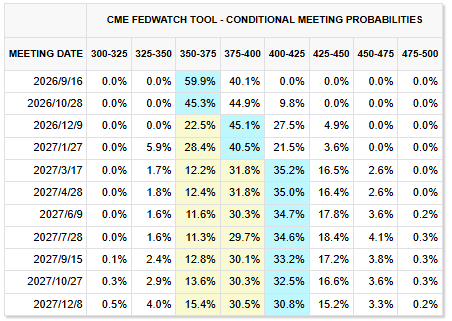
根據 CME FedWatch 最新利率期貨定價,市場對聯準會於 9 月升息1碼預期機率降至40%、維持不變約60%。通膨數據的連續舒緩, 提供了央行啟動貨幣政策轉向的充分正當性。預期貨幣政策由緊轉鬆的過程,將大幅減輕企業的高額發債利息負擔。
四、不可忽視的隱憂:中東局勢與40年低點的戰略原油庫存
雖然通膨數據一片樂觀,但總經環境中仍有一項潛在的「尾端風險」需要留意,那就是能源價格與地緣政治。
美國能源資訊局(EIA)最新數據顯示,美國商業原油庫存已連續 3 週下降,且美國戰略原油儲備(SPR)目前正處於近 40 年來的低位水準。由於前期 SPR 已經過大量釋放,緩衝餘裕大減;若近期中東緊張局勢再次升溫或海峽封鎖局勢延長,一旦油價出現大幅反彈,將可能對後續的 CPI 數據產生重新推升的壓力。
五、通膨降溫對美股與台股有何實質影響?
從傳導邏輯來看,通膨降溫與升息預期降溫對金融市場將帶來以下正向循環:
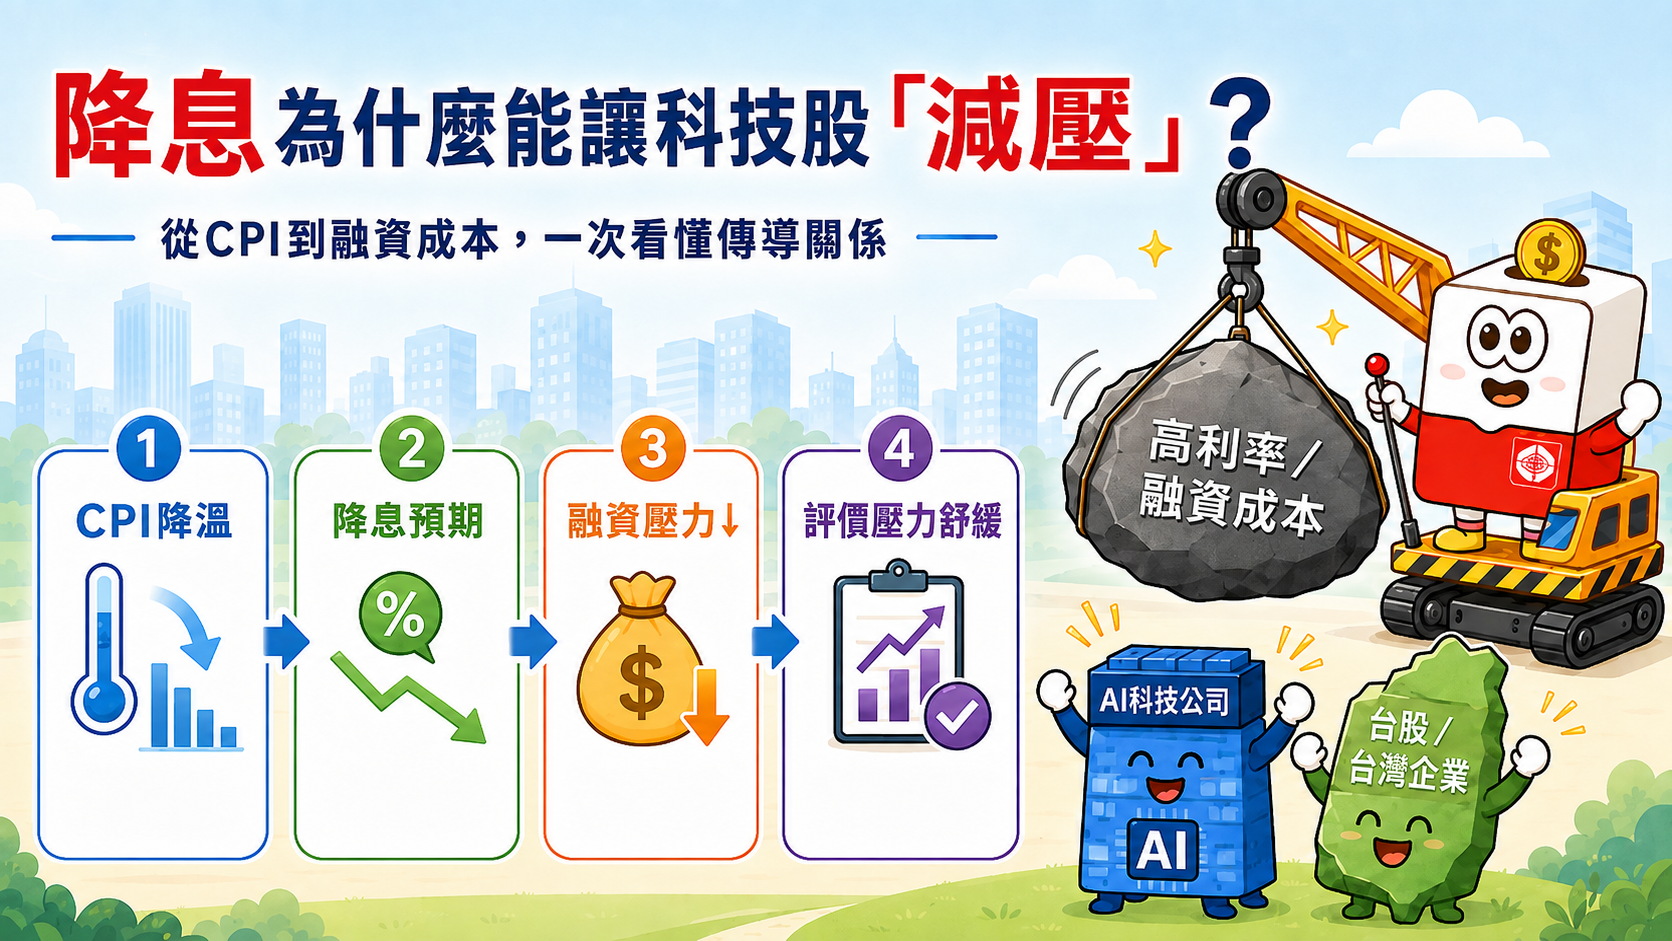
CPI 與核心 CPI 雙雙降溫 → 強化聯準會 9 月升息預期降溫 → 市場資金融資成本與公司債殖利率上行壓力減輕 → 有助改善大型科技公司與 CSP 業者的現金流評估 → 舒緩科技股與台股權值股評價賣壓。
對於台股而言,雖然前期受外資提款與籌碼擁擠影響出現拉回震盪,但台灣 GDP 預估高達 9.64%、6 月出口與外銷訂單創下歷史新高,基本面依然具備支撐。當美國通膨降溫帶動升息預期下降,高利率對科技股評價面的壓力有望獲得舒緩,若美股科技股逐步止穩,也將有助於降低台股外部市場壓力。
六、總經紅綠燈與指標觀察
表二、美國重點總經與通膨面向情境紅綠燈
| 觀察面向 | 當前狀態指標 | 數據綜合判讀與市場影響 |
|---|---|---|
| 整體 CPI 通膨 | 🟢 偏強/改善 | 7月 CPI 放緩至 3.4%,連續下滑,升息預期降溫。 |
| 核心 CPI 通膨 | 🟢 偏強/改善 | 年增率放緩至 2.5%,創近5年新低,基礎物價壓力大減。 |
| 住房與 OER 費用 | 🟢 偏強/改善 | 住房 CPI 放緩至 3.2%,OER 月增 0.3%,服務業通膨最重要支柱轉平穩。 |
| 聯準會升息預期降溫 | 🟢 偏強/改善 | 9月升息降溫機率高,有助於舒緩企業融資壓力與市場高高在上的利率成本。 |
| 原油庫存與 SPR 壓力 | 🔴 偏弱/風險升高 | SPR 戰略原油儲備處於40年低位,中東局勢對油價仍存在潛在干擾。 |
資料來源:BLS、FRED、EIA、康和投顧整理。註:以上狀態為依據本期市場資料所做的情境整理,不代表金融商品之投資評等或買賣建議。
七、圖表關鍵解讀
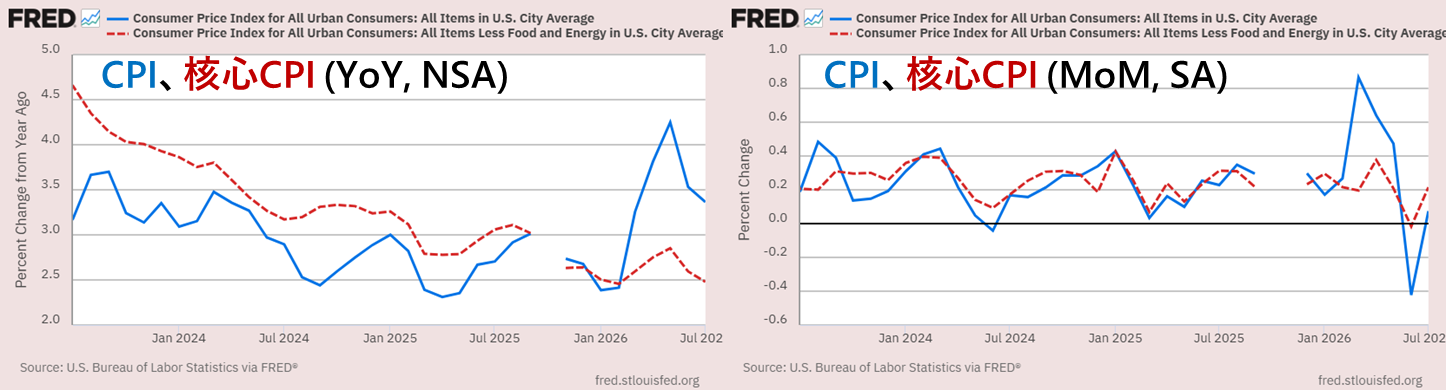
📊 圖一解析:美國 CPI 與核心 CPI 歷史年增率趨勢
這張圖看什麼? 觀察整體 CPI(年增 3.4%)與核心 CPI(年增 2.5%)雙雙向下回落的降溫軌跡。
【美國 CPI 與核心 CPI 年增率趨勢圖】
📊 圖二解析:CME FedWatch 目標利率機率分布
這張圖看什麼? 聯準會今年升息預期變化
【CME FedWatch 市場目標利率機率分布圖】
🎨 1分鐘漫畫看總經:7月CPI降溫與9月升息預期降溫預期重點圖解
來點輕鬆的!用 fun心仔 趣味圖解,1 分鐘快速看懂 7 月 CPI 降溫與 9 月升息預期重點:
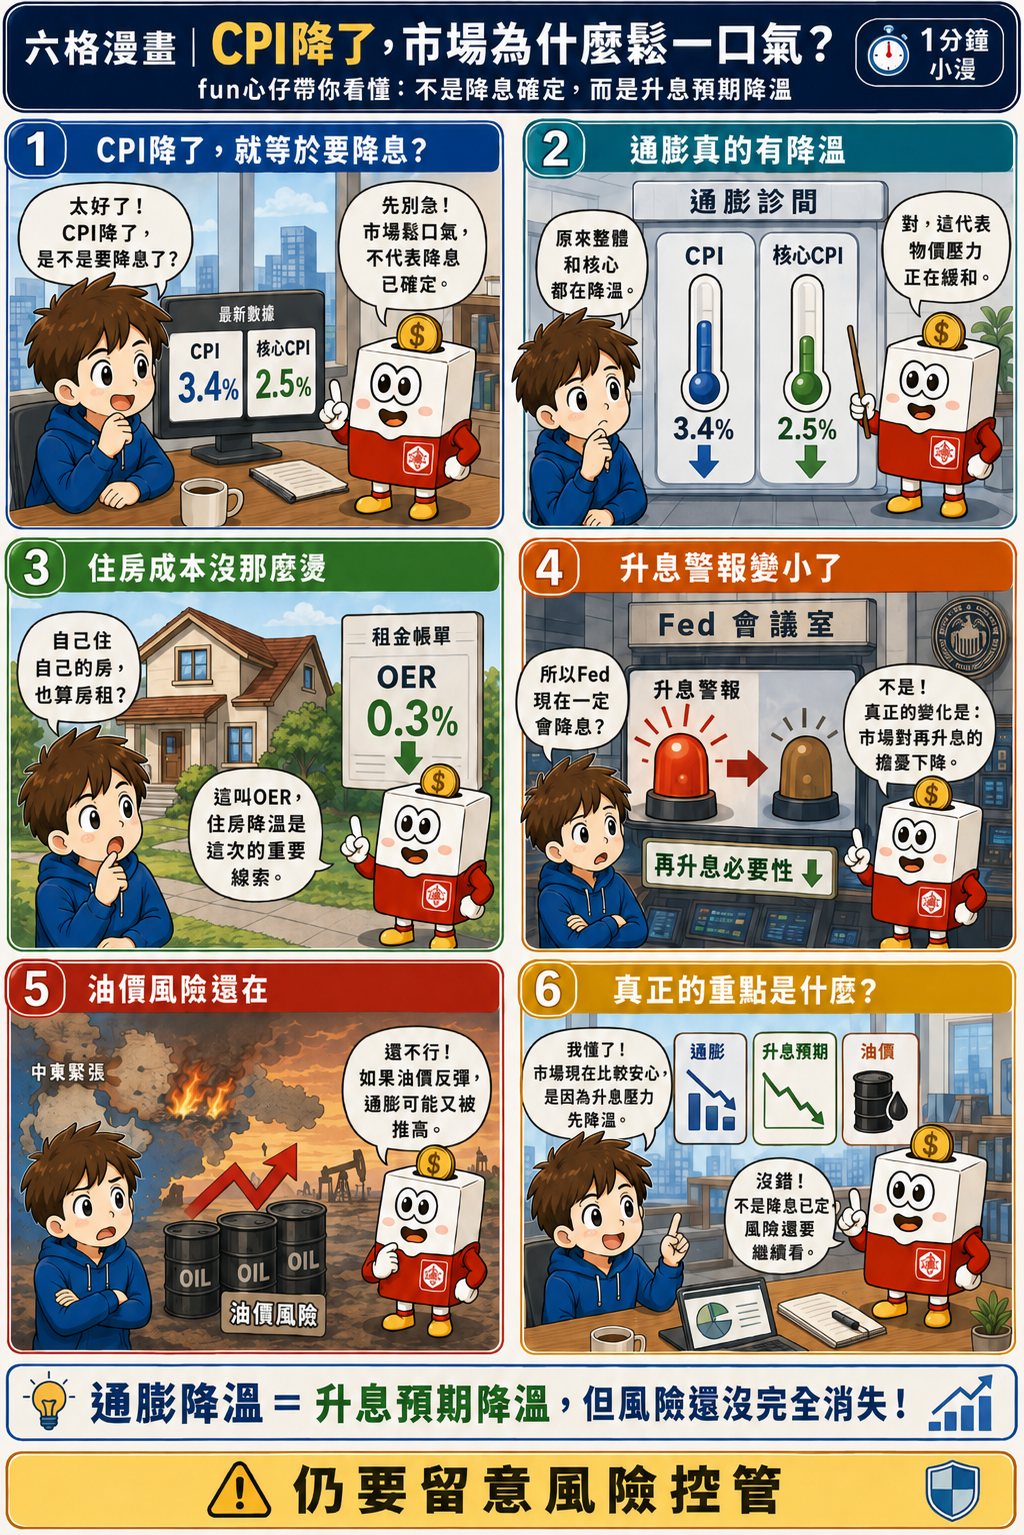
【六格漫畫:7月CPI降溫與9月升息預期降溫總經重點圖解】
💡 美台股與聯準會政策熱門常見問題 FAQ
- 傑克森洞(Jackson Hole)全球央行年會:關注聯準會主席對通膨、經濟情勢與後續貨幣政策的最新表態,觀察市場對再次升息的預期是否持續降溫。
- WTI 原油價格與 EIA 庫存變化: 追蹤美國原油庫存是否持續下降及中東地緣對油價的推升效應。
- 大型科技股發債殖利率與 CDS: 追蹤企業融資成本與信用風險是否改善,觀察高利率對科技產業的壓力是否持續減輕。
- 外資在台股匯出動能與台幣匯率: 觀察美股止穩後,外資賣超是否減緩及新台幣匯率能否擺脫貶值壓力。
💡 結語:看清通膨脈絡,掌握契機
整體而言,美國 7 月 CPI 持續降溫,核心 CPI 更創近 5 年新低,代表物價壓力正在逐步緩解。對市場而言,真正重要的並不是「降息何時到來」,而是聯準會再次升息的必要性正在下降。當升息疑慮逐漸降溫,高利率對企業融資與股市評價面的壓力也有機會跟著減輕。
對投資人而言,理解 CPI 細項與降息傳導鏈,能幫助我們在市場波動中不被短期情緒干擾。
準備好開啟海外投資的第一步了嗎?


